年度予算とは、中期経営計画で定めた目標を、1年間の売上・原価・販管費・利益の数字に落とし込み、部門と月次に展開した計画です。中計が「3〜5年で目指す姿」を示すのに対して、年度予算は「今年いくら売り、いくら使い、いくら残すか」を決める数字です。
本コラムでは、中計と年次予算のつなぎ方、売上から利益までの予算の分解の仕方、編成のステップと年間の予算カレンダー、予算を月次で回す仕組みを紹介します。
この記事でわかること
・中計と年次予算の違いと、つなぎ方
・売上から利益までの予算の分解と、月次への落とし方
・予算編成のステップと、年間の予算カレンダー
・予算を月次で回す仕組み(予実管理とのつなぎ)
1. 年度予算とは? 中計との違いと役割
年度予算は、中計の初年度を、部門と月次で追える数字に変えたものです。3〜5年の計画と、日々の現場の行動をつなぐ役割を持ちます。
中計はあるのに、予算に落ちていない
中期経営計画を作った会社でも、年度予算が曖昧なまま期が始まる例は少なくありません。中計には「3年後に売上をいくらにする」と書いてあっても、今年の部門ごとの売上や、月ごとの費用が決まっていない状態です。この状態では、毎月の実績を何と比べればよいかが分かりません。部門ごとに目標の置き方もばらばらになり、計画との差に気づくのは期末になってから、ということが起きます。
計画は3層で考える
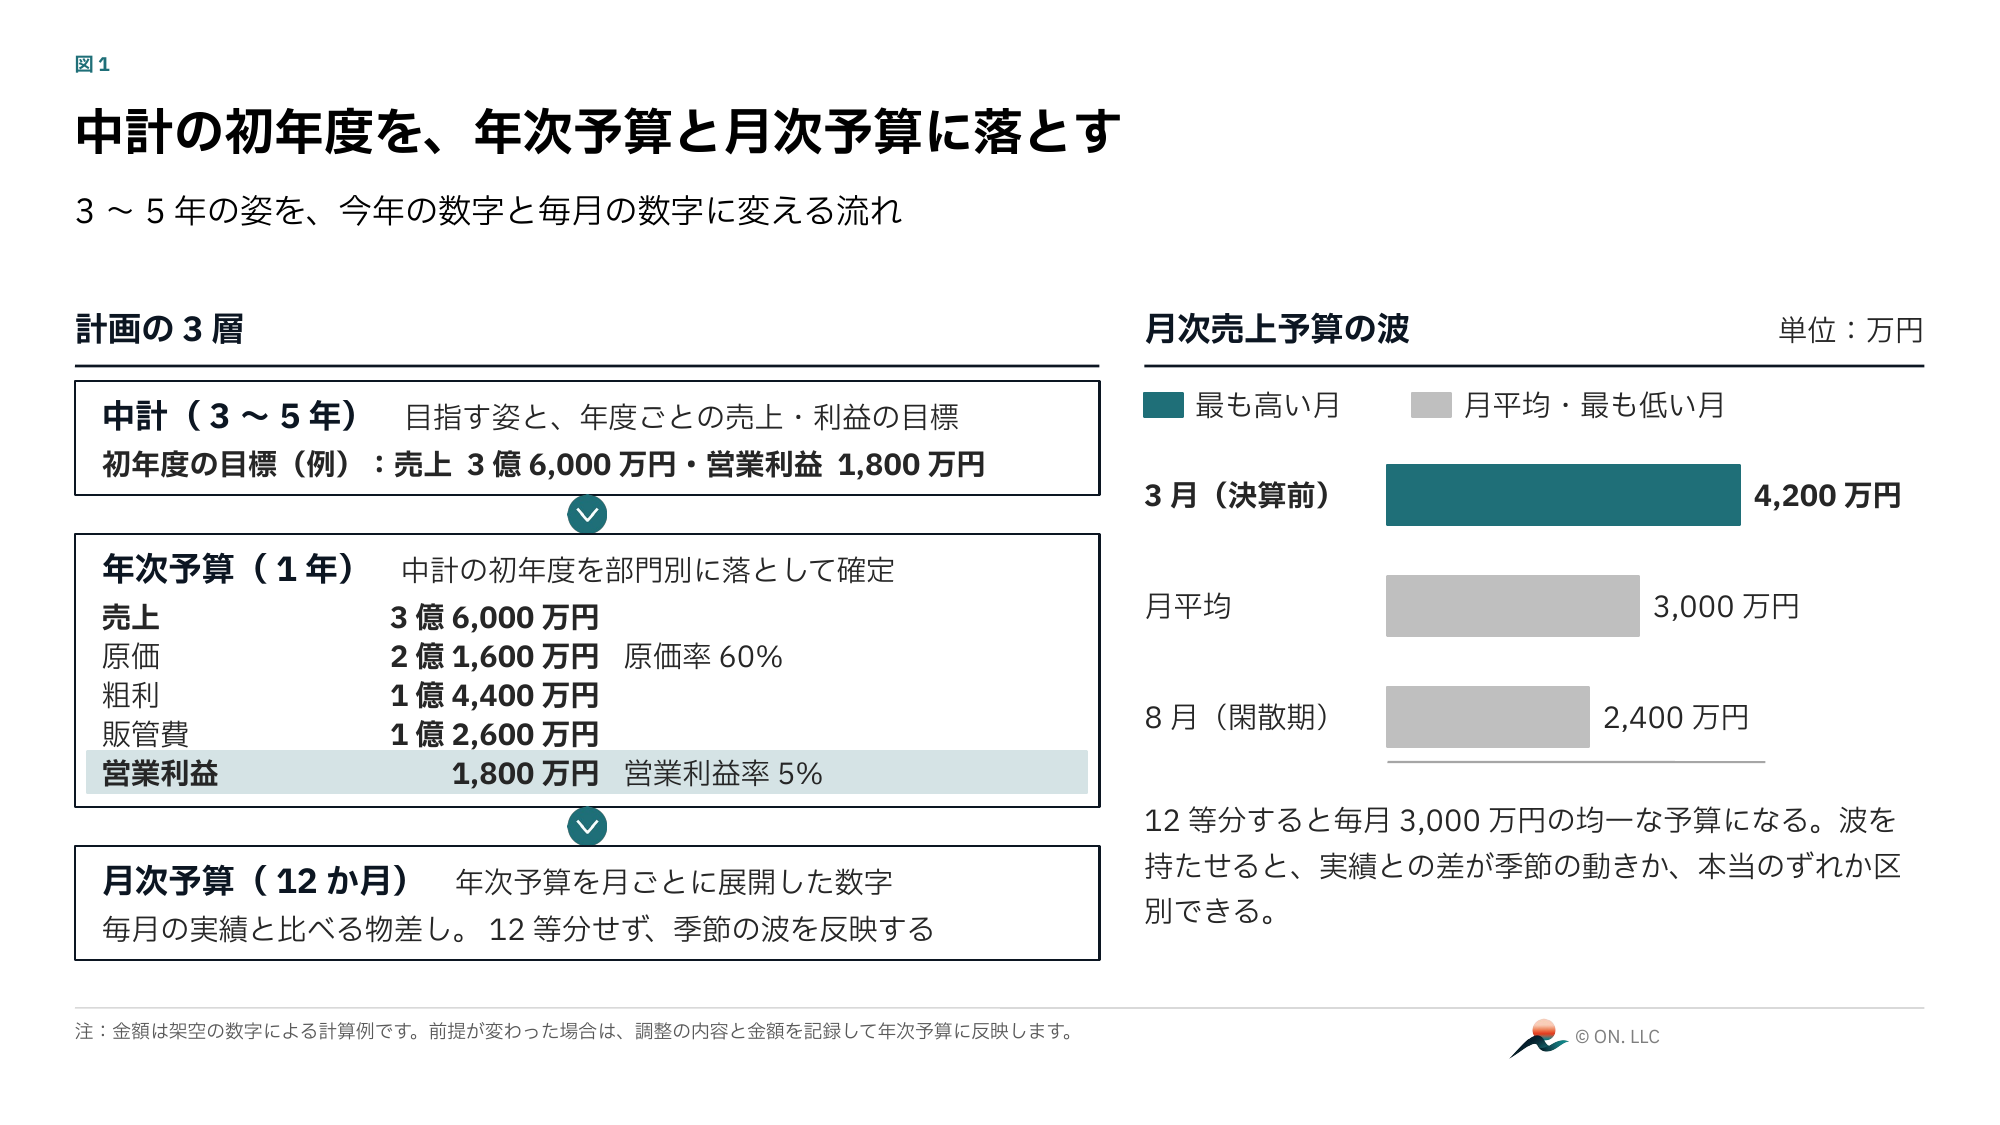
計画は、中計(3〜5年)、年度予算(1年)、月次予算(12か月)の3層で考えます。
中計(3〜5年):目指す姿と、年度ごとの売上・利益の目標を示す
年度予算(1年):中計の初年度を、部門別の売上・原価・販管費・利益に落とした数字
月次予算(12か月):年度予算を月ごとに展開した数字。毎月の実績と比べる物差しになる
この3層がつながると、中計の目標が、毎月の確認の場で使う数字に変わります。逆に、年度予算と月次予算の層が抜けていると、中計は「作った計画」のままで止まります。
2. 中計と年次予算のつなぎ方|初年度の目標を確定する
つなぎ方の基本は、中計の初年度の数字を出発点にし、足元の実績と前提の変化で調整して、年次予算として確定することです。
中計の初年度が、予算の土台になる
中計を作るときに初年度の売上・利益の目標を置いていれば、年次予算はそこから始まります。ゼロから作り直す必要はありません。中計の初年度の数字に、部門別の内訳と月次の展開を足していくのが、年次予算づくりの本体です。
前提が変わっていたら、差を残して直す
中計を作ってから時間が経つと、受注の状況、価格、人員などの前提は変わります。前提が変わっていれば、年次予算は実態に合わせて調整します。ただし、どこを・いくら・なぜ変えたのかを残しておくことが大切です。調整の記録がないと、中計の目標と年次予算の差が説明できなくなり、予算そのものへの信頼が下がります。
中計がない会社は、1年の目標から作る
中計がまだない会社でも、年度予算は作れます。今年の売上・利益の目標と重点施策を先に決めれば、同じ手順で部門別・月次へ落とせます。中計そのものの作り方は、「中期経営計画の作り方【完全ガイド】」で解説しています。
3. 予算の分解|売上から利益まで、月次へ落とす
予算の分解は、売上、原価、販管費、利益の順に、部門ごと・月ごとに数字を置いていく作業です。
売上は「数量×単価」で置く
売上は、金額だけを置かず、部門や商品・サービスごとに数量と単価に分けて置きます。数量と単価に分けておくと、値上げの影響や、売れる商品の構成の変化が、予算の数字に表れます。伸ばす前提の売上ほど、「何を・いくつ・いくらで売るか」まで具体化します。
原価と販管費は、固定と変動に分ける
原価は、売上の前提と原価率を合わせて置きます。販管費は、人件費や地代家賃のような固定費と、販売量に応じて動く変動費に分けて置きます。採用人数と人件費も、この段階で予算に入れます。設備投資は支出額を投資・資金計画に置き、損益予算には会計処理に応じた減価償却費などを反映します。購入額を一括して費用に入れないよう区別します。固定と変動を分けておくと、売上が想定からずれたときに、利益への影響をすぐ計算できます。
月次への展開は、12等分しない
年間の数字を12で割って並べるのではなく、売上の季節の波、案件が動く時期、賞与の月などを反映して月ごとに配分します。たとえば、年間売上が3億6,000万円の会社で、決算前の3月に売上が集中し、8月が閑散期だとすると、月次予算は3月が4,200万円、8月が2,400万円という具合に波を持ちます(架空の数字による例です)。波を持たせておくと、月次の実績との差が「季節の動き」なのか「本当のずれ」なのかを区別できます。
分解の例(架空の数字)
年間の予算を、売上3億6,000万円、原価2億1,600万円(原価率60%)、売上総利益(粗利)1億4,400万円、販管費1億2,600万円、営業利益1,800万円(営業利益率5%)と置く例で考えます(架空の数字による計算例です)。この年間の数字を部門に割り、さらに月ごとに波を持たせて配分したものが月次予算です。部門別・月別に置いた数字の合計が、年間の売上と利益に一致しているかを、最後に確かめます。
4. 予算カレンダー|編成と月次レビューを1年に置く
予算まわりの仕事は、編成・承認と月次のレビューを、年間のカレンダーに先に置くと慌てずに進められます。
3月決算の会社の予算カレンダー例
| 時期 | 主な作業 |
|---|---|
| 8〜9月 | 前提の整理と方針の提示 |
| 10〜11月 | 部門別の予算づくりと月別展開 |
| 12〜1月 | 全社の統合・調整 |
| 2月 | 承認と展開 |
| 3月 | 期首に向けた最終確認 |
| 4月以降、毎月 | 実績・差異・打ち手・着地見通しを確認 |
図3と同じく、秋から準備を進める例です。開始時期は部門数や承認手続きに合わせて逆算してください。
図2は、3月決算の会社の一例です。決算月や会社の進め方によって、時期は異なります。
編成の開始日は、承認から逆算する
方針づくり、部門別の予算づくり、統合と調整、承認には、それぞれ時間がかかります。この図では3月決算の会社が8〜9月に方針を準備し、2月に承認する例を示しています。決算の3〜4か月前から始める場合も含め、自社の部門数や必要な検討期間に応じて開始日を決めます。
月次のレビューの日も、先に決める
予算を作る時期だけでなく、毎月の実績を確認する日も先に決めます。たとえば「翌月の10日までに予実を確認する」と決めてカレンダーに入れておくと、編成の時期と運用の時期が1枚で見えるようになります。予算カレンダーは、作るための予定表であると同時に、回すための予定表です。
5. 予算編成のステップ|方針から承認まで
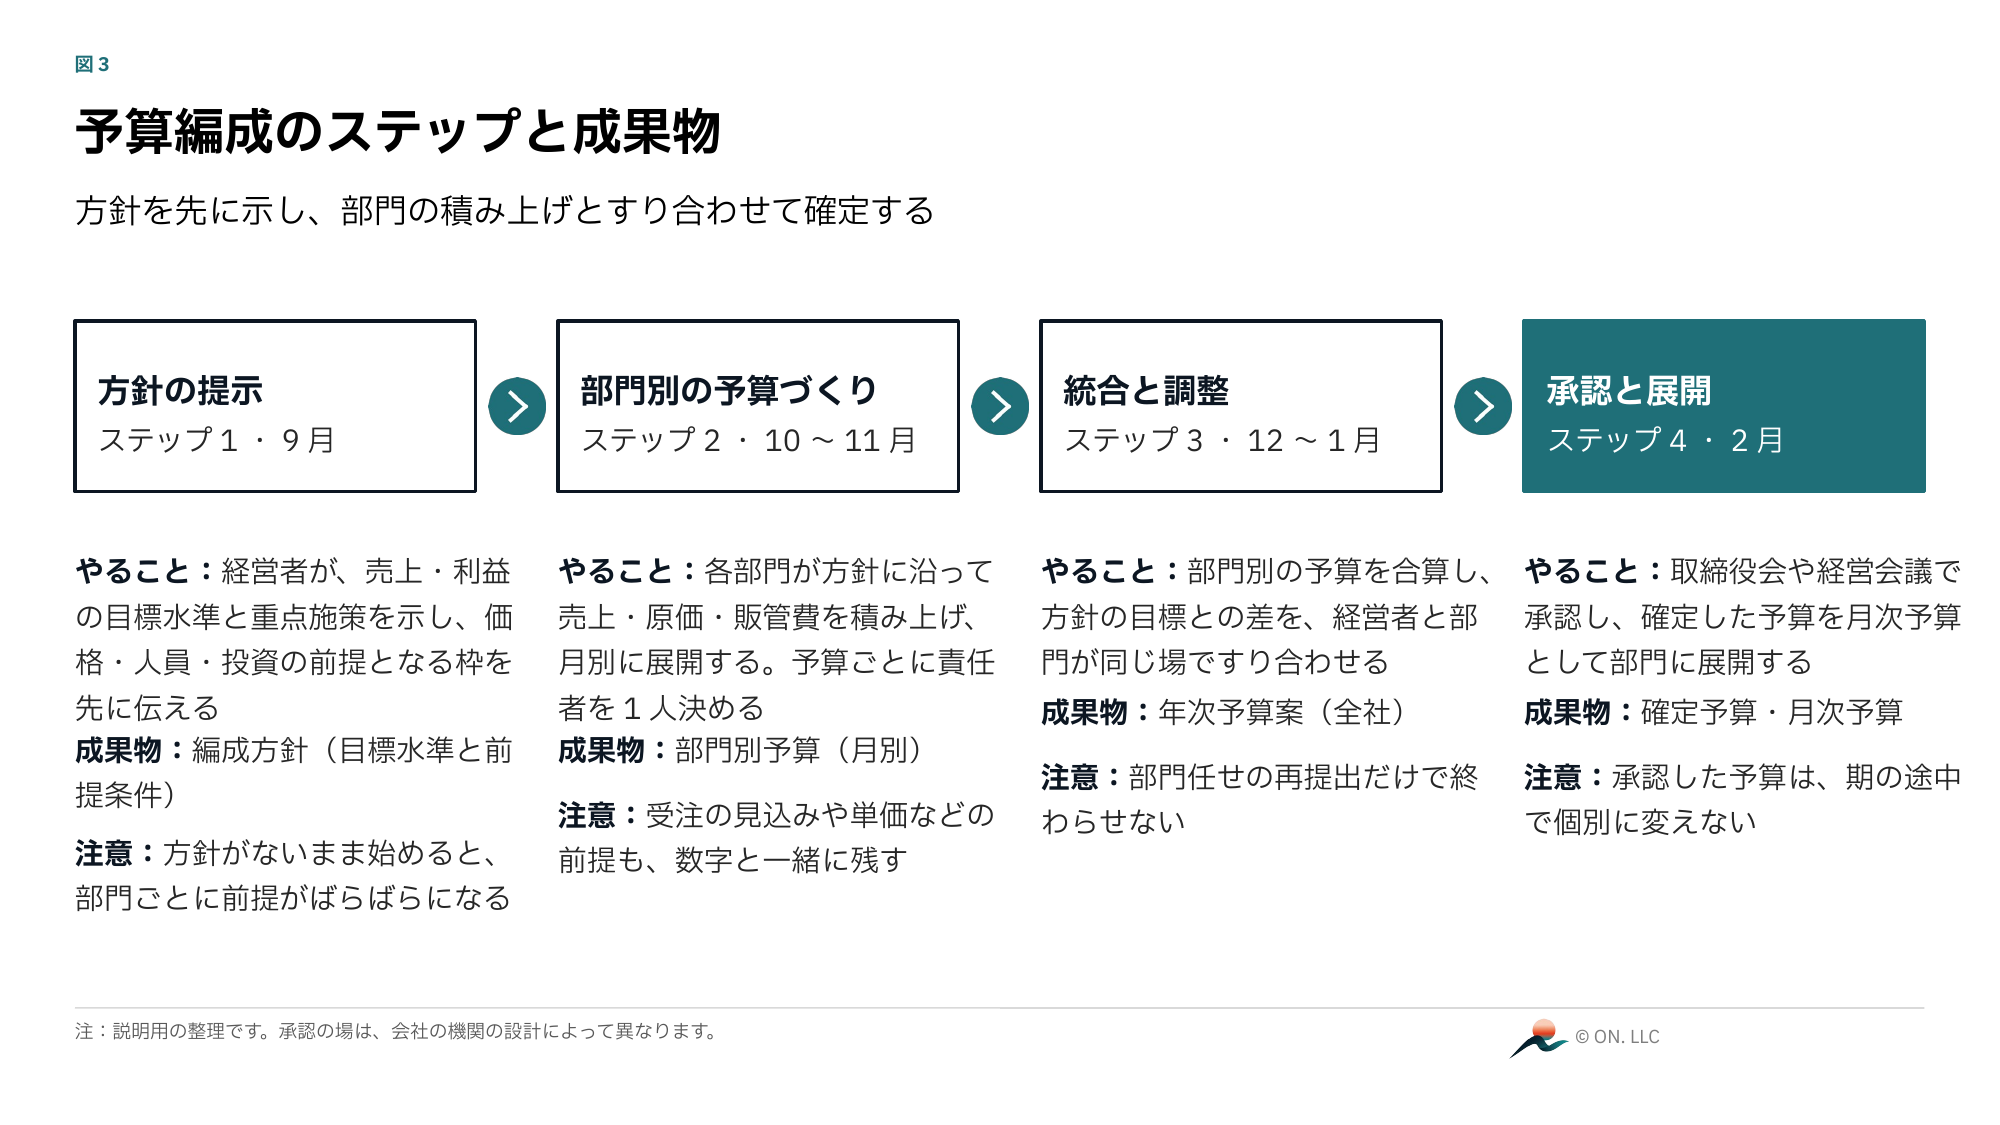
予算の編成は、方針の提示、部門別の予算づくり、統合と調整、承認と展開の順に進めます。
ステップ1 方針の提示
経営者が、売上・利益の目標水準と重点施策を示し、価格・人員・投資の前提となる枠を先に伝えます。方針が示されないまま部門の積み上げを始めると、部門ごとに前提がばらばらになり、後の調整が大きくなります。
ステップ2 部門別の予算づくり
各部門が、方針に沿って売上・原価・販管費を積み上げ、月別に展開します。各予算には責任者を1人決めます。積み上げの過程で出た前提(受注の見込み、単価の前提など)も、数字と一緒に残します。
ステップ3 統合と調整
部門別の予算を合算し、方針の目標との差を確認します。差がある場合は、どの部門で・何で埋めるのかを、経営者と部門が同じ場ですり合わせます。部門任せの再提出だけで終わらせず、全体の辻褄が合うまで調整する場を持つことが大切です。
ステップ4 承認と展開
取締役会や経営会議で承認したら、確定した予算を月次予算として部門に展開します。承認した予算は、期の途中で個別に変えません。変えてしまうと、毎月の実績と比べる物差しが動いてしまいます。
6. 月次で回す仕組み|予実管理とつなぐ
予算は、月次予算と実績を毎月比べてこそ機能します。予算と実績を比べ、差異の原因を確かめて打ち手と見通しを更新する作業が、予実管理です。
予算と着地見通しは、分けて持つ
予算は期首に確定した目標として固定し、着地見通しは毎月の実績に合わせて更新します。実績が予算に届かない月に、予算そのものを書き換えてしまうと、差異が見えなくなり、打ち手を考える材料が失われます。目標としての予算と、現時点の予測としての見通しを分けて持つことが、月次で回す前提です。
予実管理の進め方
月次の進め方は、実績の集計、差異の確認、原因と打ち手の決定、着地見通しの更新、という流れです。詳しい進め方と予実管理表のテンプレートは、「予実管理のやり方|中小企業が月次で回す5ステップとテンプレート」で解説しています。年度予算を作るときに、予実管理で使う科目と部門の区分をそろえておくと、月次の集計がそのまま比較に使えます。
7. よくある失敗
予算づくりの失敗は、作り方そのものよりも、決め方と使い方に集まります。
トップダウンだけで決める
経営者の数字だけを下ろし、現場の積み上げがない予算は、達成までの道筋が見えません。部門にとって「決められた数字」になり、月次の確認でも自分ごととして扱われにくくなります。方針はトップダウンで示し、数字は部門の積み上げとすり合わせる形が基本です。
営業目標だけを予算にする
売上だけが数字になっていて、原価・販管費・利益が置かれていない予算もよく見られます。この形では、売上が届いても利益が残らない、という事態を途中で察知できません。売上とセットで、原価と販管費、利益まで落として初めて、予算は利益を管理する道具になります。
作って終わりにする
承認された予算を誰も見なければ、予算は飾りになります。月次のレビューの日と、確認する数字(売上・粗利・営業利益・着地見通し)を先に決めておくことが、作って終わりにしないための仕掛けです。
8. よくある質問(FAQ)
Q1. 予算と着地見通し(フォーキャスト)は、何が違いますか?
予算は、期首に確定する目標の数字です。着地見通しは、その時点の実績と今後の前提から計算する「このままだと年度末にどこに着くか」の予測です。予算は目標として固定し、見通しは毎月更新するものとして、分けて持ちます。
Q2. 中計がない会社でも、年度予算は作れますか?
作れます。今年の売上・利益の目標と重点施策を先に決めれば、部門別・月次への落とし方は同じ手順で進められます。中計は、翌年以降の予算づくりの土台として、並行して作っていく進め方もあります。
Q3. 予算は、期の途中で修正してもよいですか?
原則として、予算は修正せず、着地見通しの更新で管理します。大きな前提の変化(主要な取引先の喪失、大幅な価格改定など)があった場合に限り、修正の理由と金額を記録し、承認を取ったうえで直す方法もあります。個別の都合で随時変える使い方は避けます。
Q4. 月次予算は、細かく作り込む必要がありますか?
主要な科目で足ります。比べる粒度は、実績を集計できる粒度に合わせます。実績が部門別に出ないのに、予算だけ細かく分けても比べられません。まずは売上・原価・販管費・利益を、部門と月で追える形から始めます。
Q5. 経営企画の担当がいない会社でも、予算づくりは回せますか?
回せます。経営者と経理担当で、編成の時期と月次の確認日を決めることから始めます。計画づくりや月次の運用が難しい場合は、外部の経営企画機能を使う方法もあります。詳しくは「中小企業の経営企画室の役割とは?」をご覧ください。
9. 計画と予算の仕組みづくりと、ご相談のご案内
年度予算は、中計の目指す姿と、月次の数字の管理をつなぐ真ん中の仕組みです。中計の初年度を年次予算に変え、月次予算と実績を毎月比べる形ができると、計画は現場の行動とつながります。
合同会社ON.は、中小企業の経営企画の実務を外部から担う「外部経営企画室(経営企画BPO)」を提供しています。中期経営計画の策定、年度予算の編成と予実管理の仕組みづくり、月次KPIの設計と運用を支援します。
資料請求は、合同会社ON.公式サイトのCONTACT(お問い合わせ)からお願いします。
10. まとめ
中計の初年度を出発点に、前提の変化を記録して調整し、年次予算として確定します
予算は売上、原価、販管費、利益の順に分解し、12等分ではなく季節の波を反映して月次に展開します
編成は方針の提示、部門別の積み上げ、統合と調整、承認の順に進め、年間の予算カレンダーに先に置きます
予算は作って終わりにせず、月次予算と実績を比べる予実管理で毎月回します