予実管理とは、予算(計画)と実績を定期的に比べ、差異の原因を確かめて打ち手と見通しを更新する経営管理の仕組みです。中期経営計画や年度予算をつくっても、予実管理のやり方が決まっていないと、計画は「作って終わり」になりがちです。
本コラムでは、中小企業・中堅企業が月次で回せる5つのステップと、そのまま使える予実管理表・差異分析シート・会議チェックリストを紹介します。
この記事でわかること
・予実管理とは何か、なぜ中小企業に必要か
・月次で回す予実管理のやり方(5ステップ)
・予実管理表と差異分析シートの作り方
・予実会議の進め方と、陥りがちな失敗
1. 予実管理とは? なぜ中小企業に必要なのか
予実管理は、計画と実績のずれを毎月見つけ、早めに手を打つための仕組みです。人も資金も限られる中小企業ほど、ずれに早く気づく価値が大きくなります。
予実管理と予算管理・月次決算はどう違う?
月次決算は「実績を確定させる作業」、予実管理は「実績を計画と比べて次の行動を決める作業」です。予算管理はその両方を含む広い言葉です。
月次決算:1か月の売上・費用を締めて、実績を確定させる
予算管理:予算の策定から統制・見直しまでを含む、広い管理の考え方
予実管理:予算と実績を比べ、差異の原因・打ち手・見通しを決める
予実管理がないと、計画はどうなる?
計画と実績のずれに気づくのが遅れ、期末になって目標未達がわかる状態になりがちです。手を打てる時間が残らないことが、最大の問題です。
中期経営計画で目指す姿を描いても、それを毎月の数字で確かめる仕組みがなければ、計画は現場の行動につながりません。計画の立て方は中期経営計画の作り方【完全ガイド】で解説しています。本コラムは、その計画を「回す」段階を扱います。
2. 予実管理のやり方は? 月次で回す5つのステップ
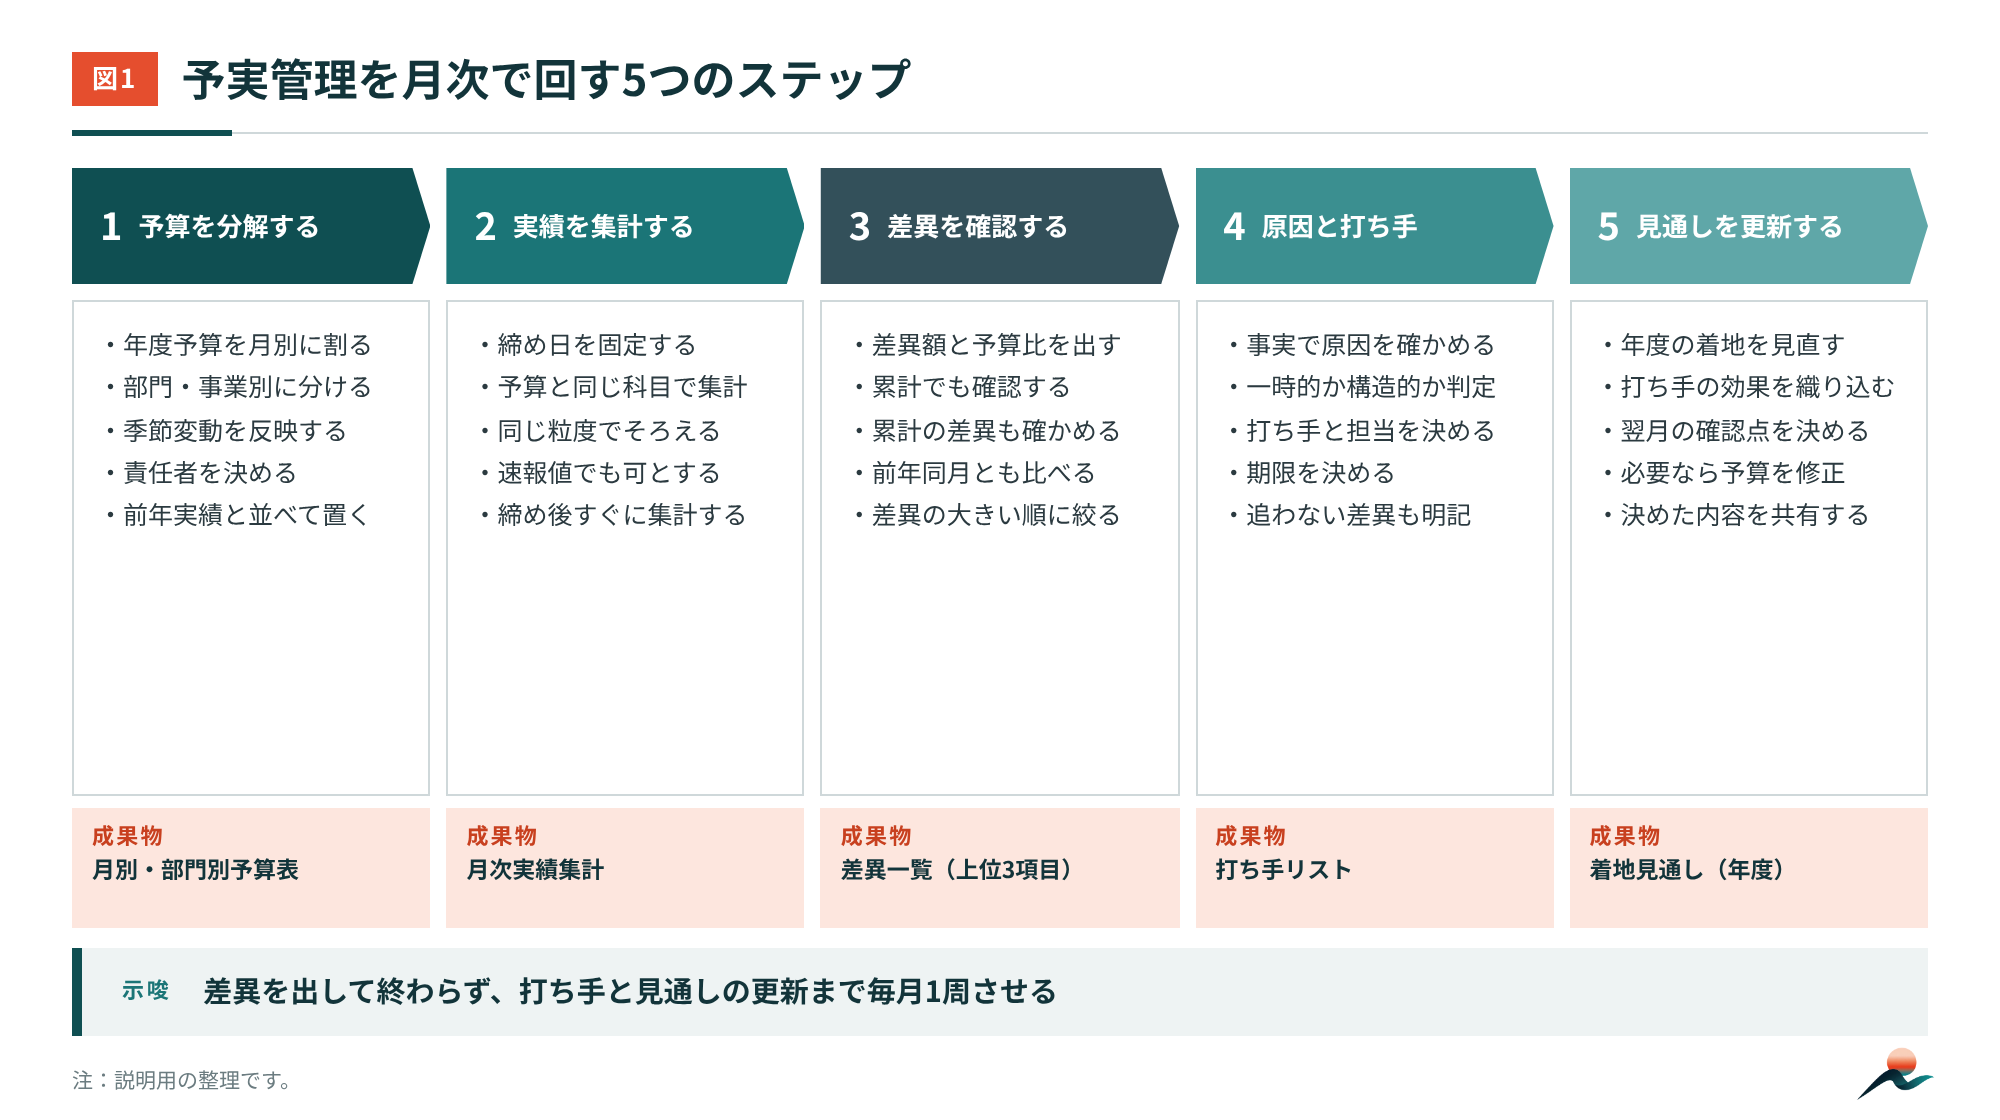
予実管理のやり方は、予算の分解、実績の集計、差異の確認、原因と打ち手の決定、見通しの更新という5つのステップを毎月繰り返すことです。
ステップ1 予算を月別・部門別に分解する
年度予算を12か月に割り、部門や事業ごとに分けます。単純に12等分せず、繁忙期・閑散期など季節の動きを反映させます。各予算には責任者を1人決めます。年度予算の元になる中期経営計画の数値は、中期経営計画の作り方の数値計画の章を参照してください。
ステップ2 実績を同じ粒度で集計する
予算と同じ科目・同じ部門の区分で実績を集計します。区分がそろっていないと、比べること自体ができません。締め日を固定し、確定前の速報値でも先に集計して共有するほうが、早く手を打てます。
ステップ3 差異と予算比を確認する
科目ごとに差異(実績-予算)と予算比(実績÷予算)を出します。単月だけでなく、期首からの累計も確かめます。そのうえで、利益への影響が大きい順に並べ、議論する差異を上位3項目程度に絞ります。
ステップ4 原因を確かめ、打ち手を決める
差異の原因を、数字と現場の事実で確かめます。次に、その差異が一時的か構造的かを判定し、打ち手・担当・期限を決めます。あえて追わない差異も明記しておくと、議論が散らかりません。
ステップ5 着地見通しを更新し、翌月へ反映する
今月の結果と打ち手の効果を織り込み、年度末の着地見通しを更新します。予算は目標として残し、見通しは「このままだとどこに着地するか」を示す数字として別に持ちます。翌月に何を確認するかも、ここで決めます。
3. 予実管理表はどう作る? エクセルで始めるテンプレート
予実管理表は、科目・予算・実績・差異・予算比・コメントの6列があれば始められます。まずはエクセルで、損益の主要科目から作るのが現実的です。
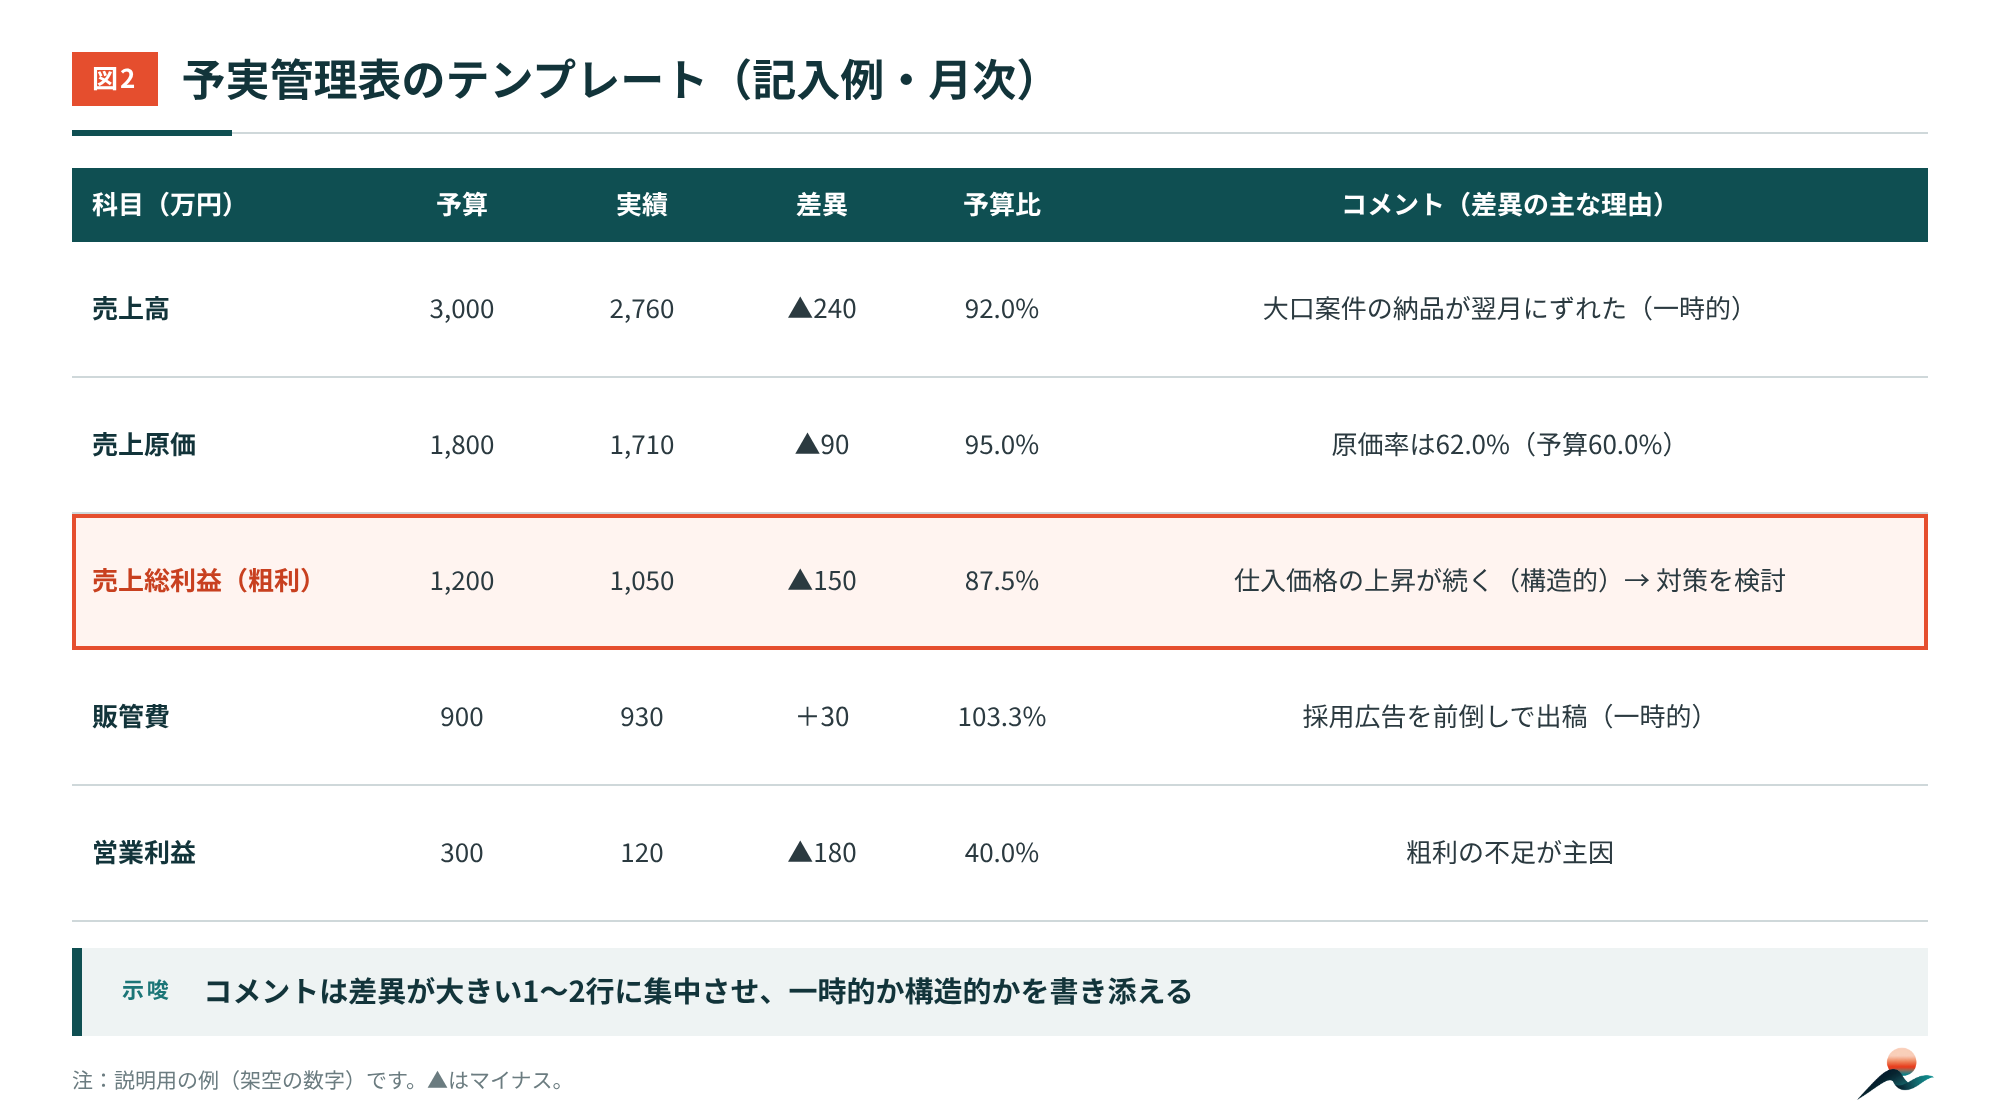
図2の記入例(架空の数字)では、売上高が予算3,000万円に対して実績2,760万円で、差異は▲240万円(予算比92.0%)です。売上総利益(粗利)は予算1,200万円に対して1,050万円で▲150万円、営業利益は予算300万円に対して120万円で▲180万円(予算比40.0%)になっています。
このとき、コメントを全行に書く必要はありません。差異が大きい売上高と粗利の2行に絞り、それぞれ「一時的か、構造的か」を書き添えます。
どの科目・粒度から始めればよい?
最初は売上高・粗利・販管費・営業利益の4つ程度で十分です。慣れてきたら、売上を顧客別や商品別に、販管費を主な費目別に分けていきます。
最初の段階:全社の損益の主要科目だけで、毎月必ず回す
次の段階:売上を部門・顧客・商品別に分ける
その先:資金繰りや受注残など、先行して動く数字も加える
4. 予実差異はどう分析する? 原因と打ち手の決め方
差異は「大きさ」と「性質(一時的か構造的か)」の2つの軸で整理します。構造的で大きい差異から手を打ち、一度きりの小さな差異は追いません。
一時的な差異と構造的な差異はどう見分ける?
翌月以降も同じ理由で続くかどうかで見分けます。続くなら構造的、その月だけで戻るなら一時的と考えます。
図2の例では、売上高の▲240万円は大口案件の納品が翌月にずれたもので、一時的な差異です。一方、原価率は予算60.0%に対して実績62.0%で、仕入価格の上昇が続いているため構造的な差異と判断できます。販管費の+30万円は採用広告の前倒しで、一時的かつ小さい差異です。
すべての差異を追うべき? 優先順位の付け方
すべてを追う必要はありません。利益への影響の大きさと、続くかどうかの2軸で4つに分けると、どこに時間を使うべきかが決まります。
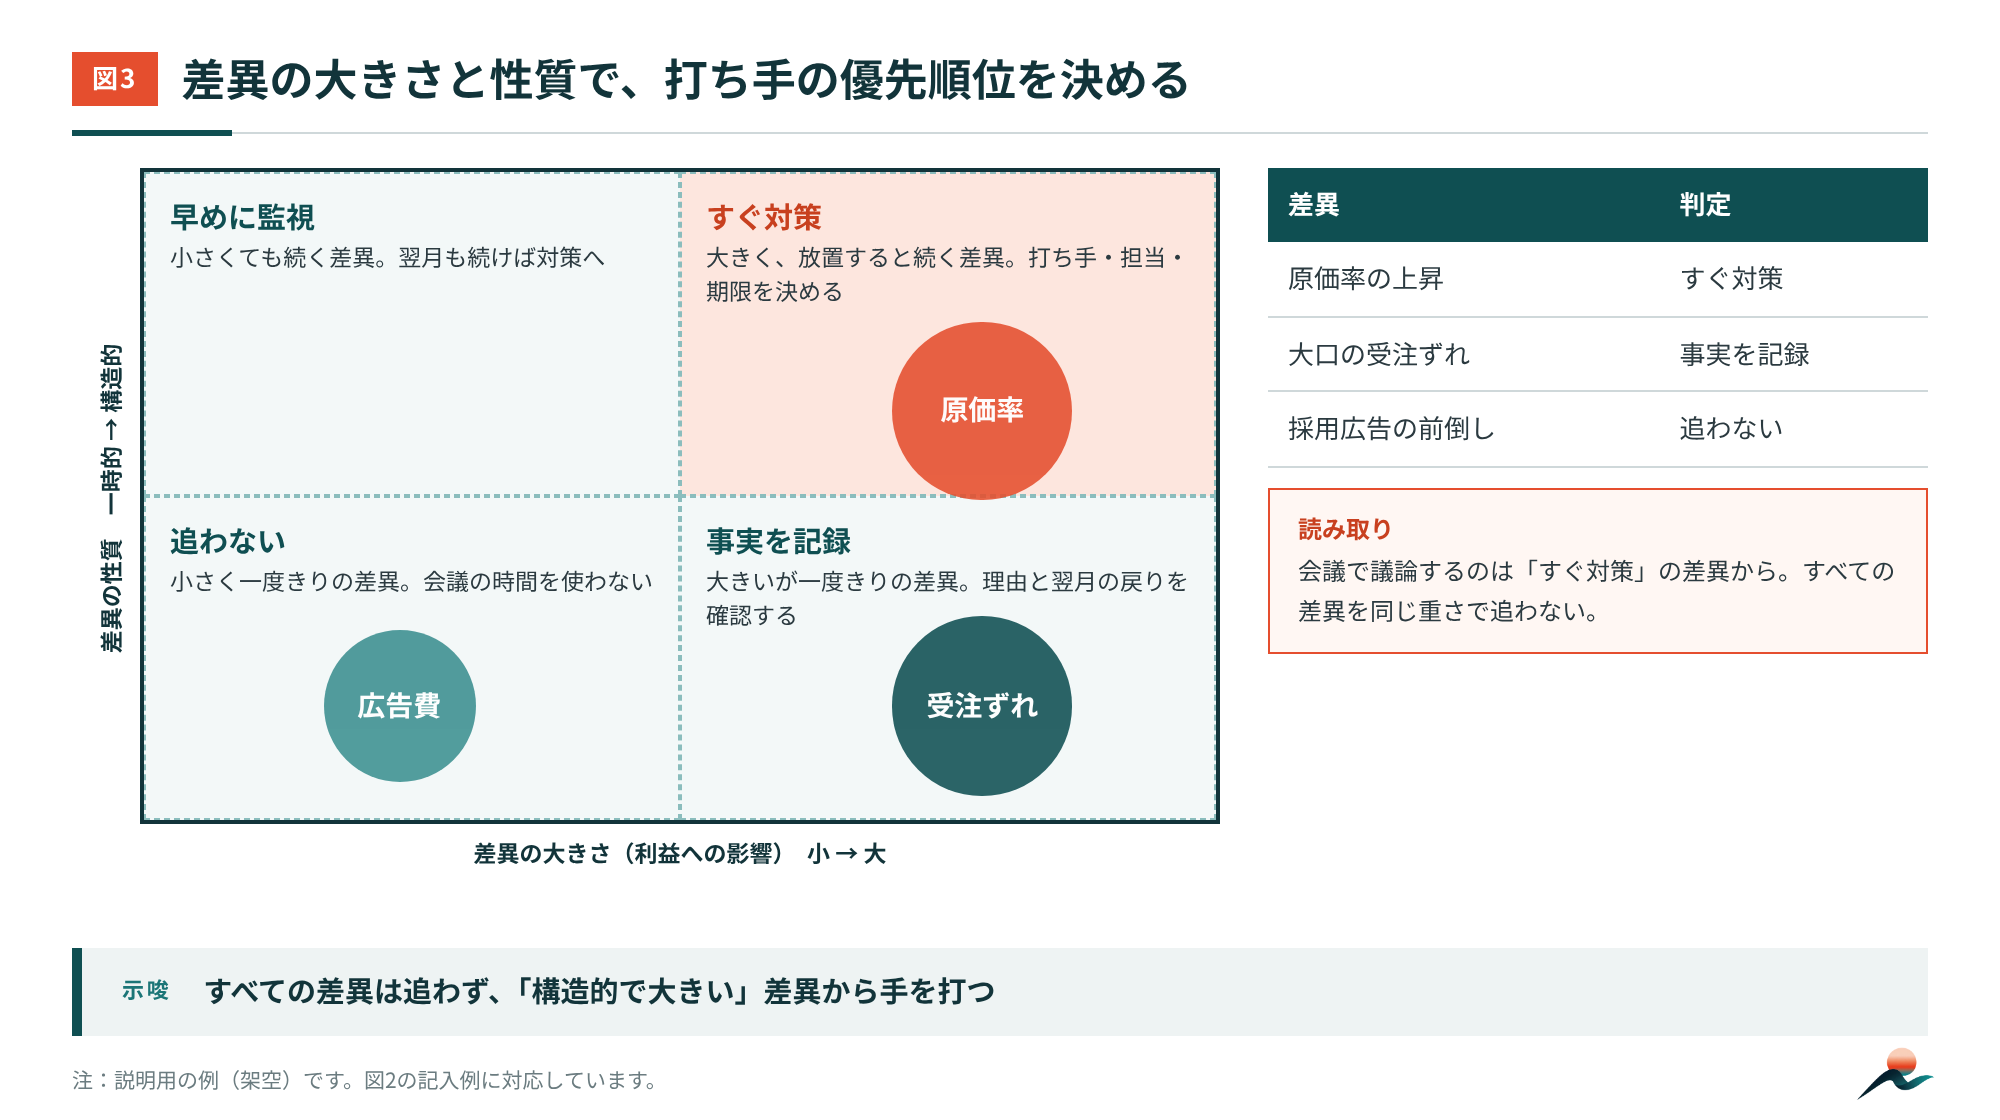
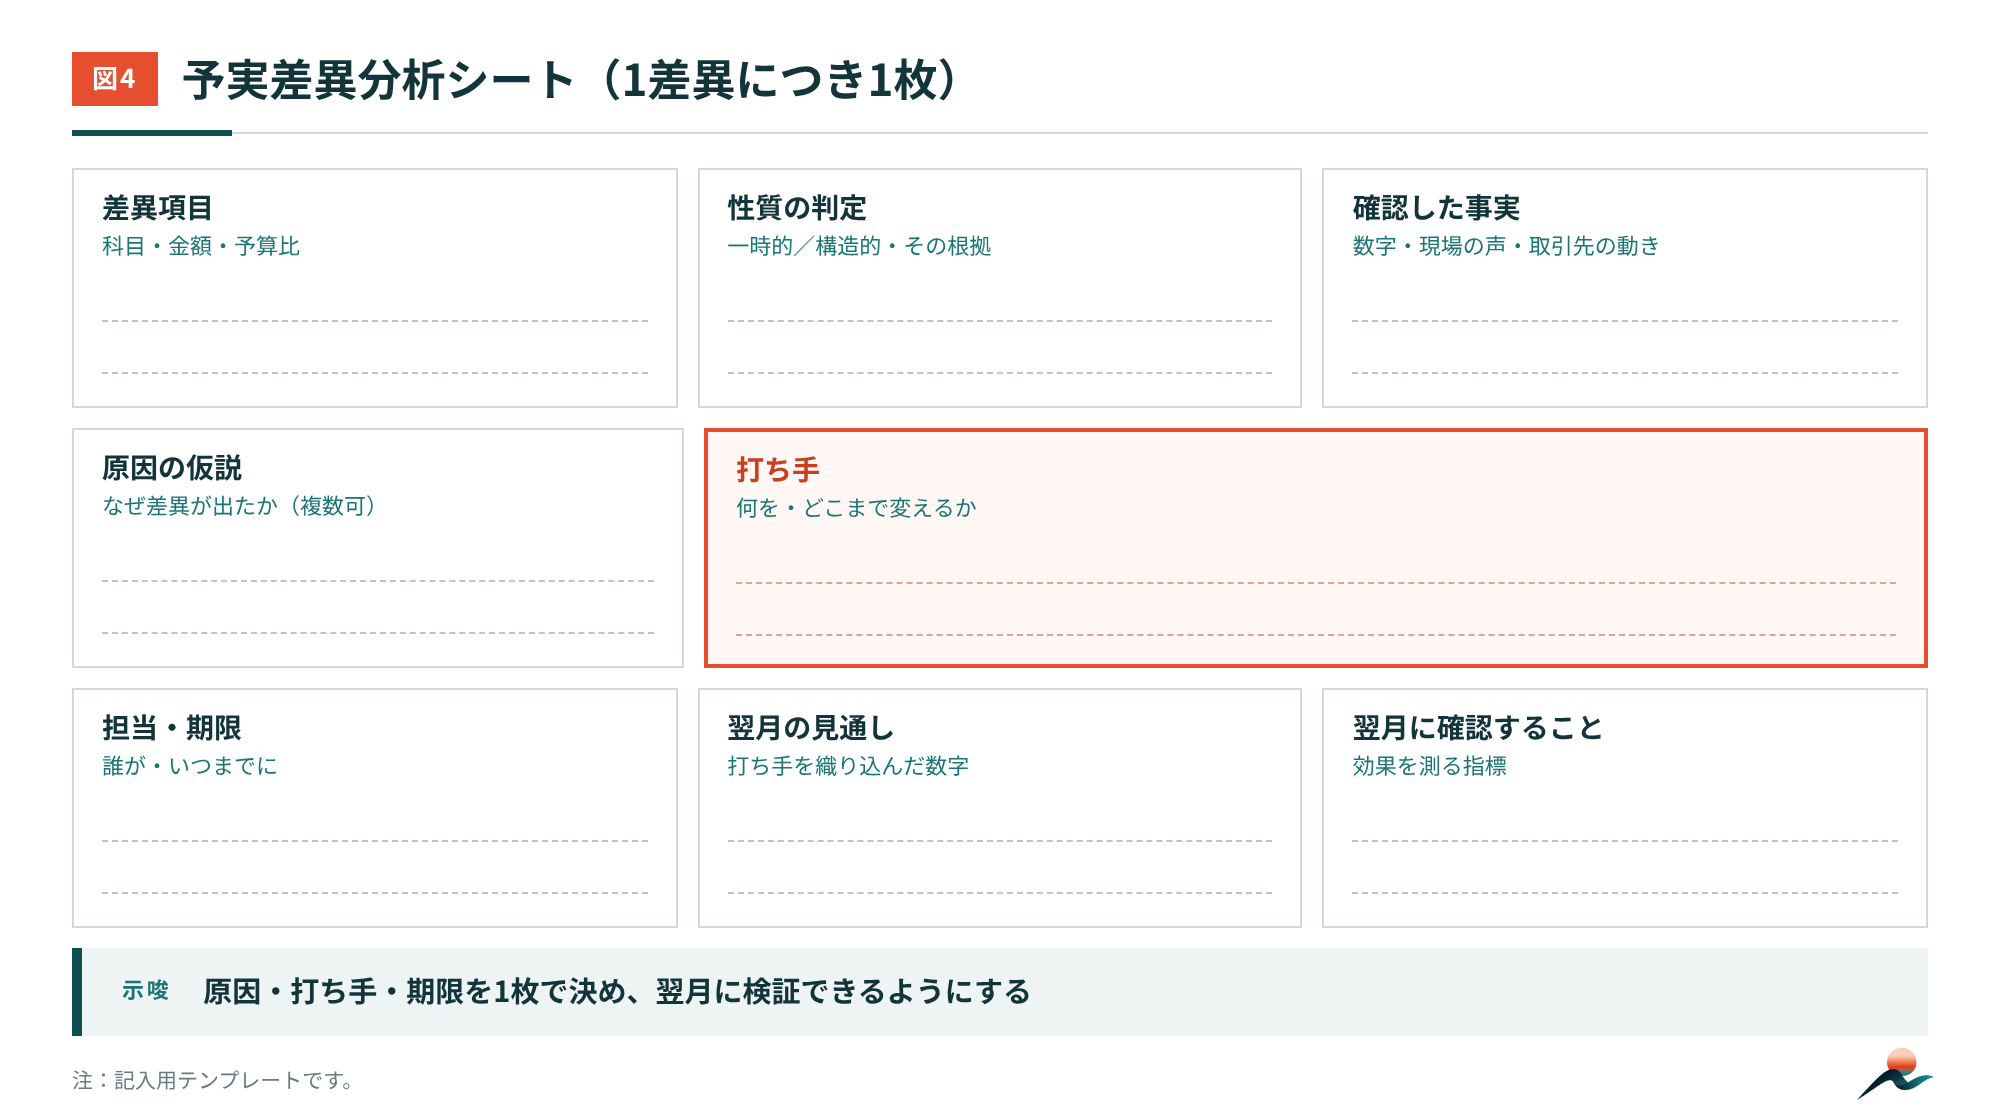
「すぐ対策」に入った差異は、1つにつき1枚、差異分析シートに書き出します。原因の仮説・打ち手・担当・期限・翌月の見通しを1枚にまとめることで、翌月の会議で効果を検証できます。
5. 予実会議はどう進める? 月次の運用ルール
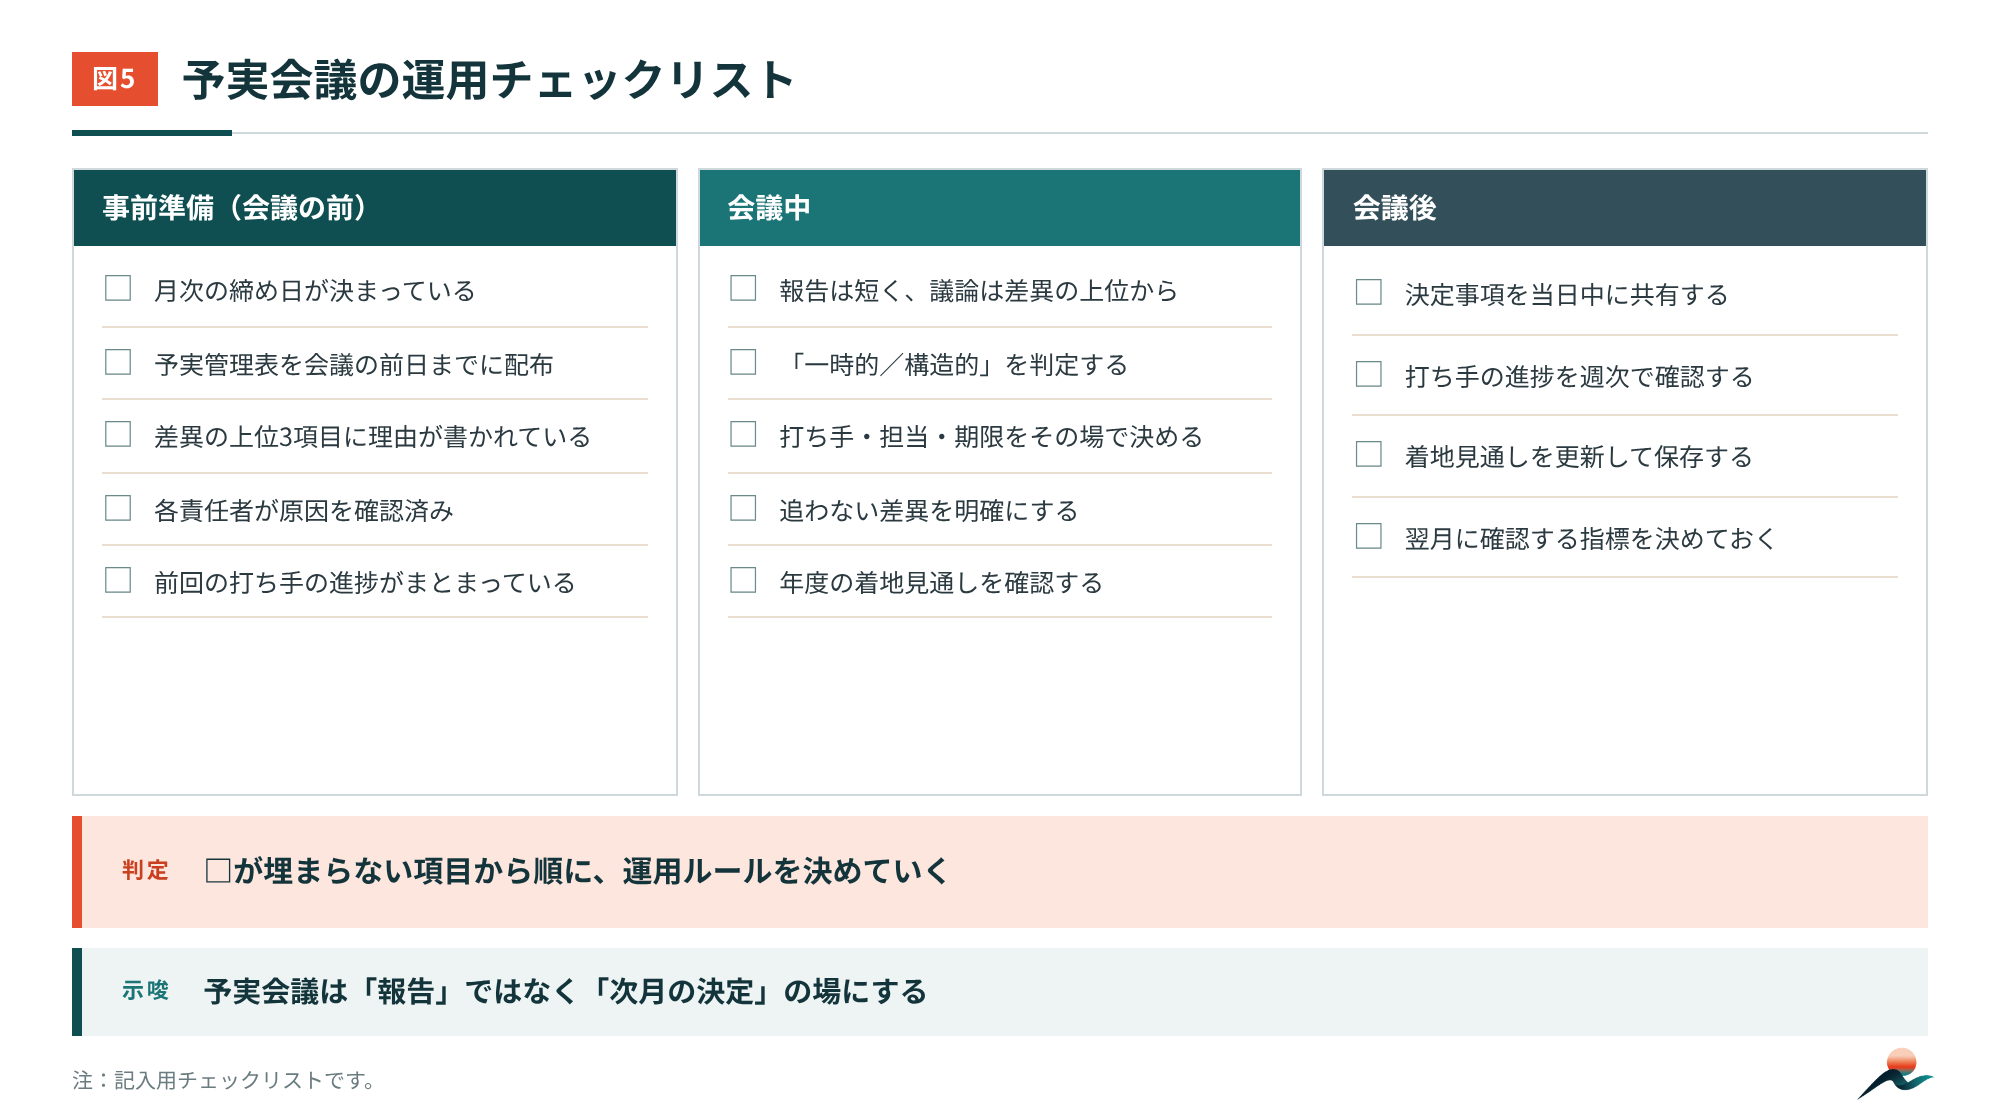
予実会議は、数字の報告ではなく翌月の打ち手を決める場として進めます。資料は事前に配り、会議では差異の上位から議論します。
事前準備:締め日を固定し、予実管理表を前日までに配布する
会議中:差異の上位3項目程度から、打ち手・担当・期限を決める
会議後:決定事項を当日中に共有し、進捗を週次で確認する
会議を誰が準備し、誰が打ち手を追いかけるのかが決まっていないと、予実管理は数か月で止まりがちです。この役割は、多くの会社で経営企画が担います。経営企画の役割については中小企業の経営企画室の役割とは?で整理しています。
6. 予実管理で陥りがちな失敗は?
よくある失敗は、管理表を作ること自体が目的になり、差異から打ち手が生まれない状態です。代表的な失敗と対策を整理します。
| 陥りがちな失敗 | 起きること | 対策 |
|---|---|---|
| 予算を12等分しただけ | 毎月の差異が季節要因で埋もれる | 季節の動きを反映して月別に割る |
| 集計が遅い | 手を打つ前に翌月が終わる | 締め日を固定し、速報値で先に共有する |
| 全科目にコメントを書く | 重要な差異が目立たない | 差異の上位3項目程度に絞る |
| 会議が報告で終わる | 打ち手が決まらず、同じ差異が続く | 打ち手・担当・期限をその場で決める |
| 予算を上書きする | 差異の理由を振り返れない | 当初予算は残し、見通しを別に持つ |
7. よくある質問(FAQ)
Q1. 予実管理はエクセルでも十分ですか?
はい。科目数が少なく、作成者が限られているうちは、エクセルの予実管理表で十分に回せます。部門や拠点が増え、集計に時間がかかるようになったら、会計ソフトとの連携や専用ツールを検討します。
Q2. 予実管理は月次と四半期、どちらで行うべきですか?
基本は月次で行い、四半期ごとに年度の着地見通しを見直す組み合わせが扱いやすい方法です。四半期だけだと、差異に気づいてから手を打つまでの時間が短くなります。
Q3. 予算と実績の差異は、どの程度から対応すべきですか?
一律の基準はなく、自社で決めておくことが大切です。金額と予算比の両方で「議論する差異」の目安を決め、そのうえで一時的か構造的かを見て優先順位を付けます。
Q4. 予算が外れ続ける場合、予算を修正してもよいですか?
前提が大きく変わった場合は、修正してかまいません。ただし当初予算は残し、修正予算と並べて管理します。差異の理由を後から振り返れるようにするためです。
Q5. 経営企画の担当がいない会社でも、予実管理は回せますか?
回せます。まずは経営者と経理担当で、締め日・管理表・会議の3点を決めることから始めます。継続が難しい場合は、外部の経営企画機能を使う方法もあります。詳しくは中小企業の経営企画室の役割とは?をご覧ください。
8. ON.のナレッジ資料と、ご相談のご案内
予実管理は、計画が実行につながっているかを毎月確かめる仕組みです。計画づくりから運用までを体系的に確認したい方は、次の資料をご活用ください。
① ナレッジ資料のご案内
中期経営計画を、実行につながる12週間へ
記事ページ:https://on-inc.co.jp/insights/article/planning/
資料:中期経営計画 策定プロセスマニュアル
資料請求:https://on-inc.co.jp/insights/request/planning/
② ご相談
予実管理の仕組みづくりや、月次の経営管理の運用を外部の経営企画室として支援します。
サービス資料のご請求:https://on-inc.co.jp/services/request/corporate-transformation/
9. まとめ
予実管理とは、予算と実績を比べ、差異の原因・打ち手・見通しを更新する仕組みです
やり方は、分解・集計・差異確認・原因と打ち手・見通し更新の5ステップを毎月回すことです
差異は大きさと性質で整理し、構造的で大きい差異から手を打ちます
予実会議は、翌月の打ち手を決める場にします