資金繰りとは、入金と出金のタイミングを管理し、支払いに必要な資金が不足しないようにする仕組みです。損益計算書が黒字でも、入金より支払いが先に来れば、手元の資金は不足します。
本コラムでは、資金の余裕を「現預金月数」という1つの物差しで測る方法と、自社の安全ラインの決め方、月次で回す資金繰り表の最小構成を紹介します。
この記事でわかること
・現預金月数の計算の仕方と読み方
・自社の安全ラインの決め方
・月次資金繰り表の作り方(最小構成)
・資金が詰まりやすい時期と、悪化したときの打ち手
1. 資金繰りとは? 黒字でも資金が詰まる理由
資金繰りは、損益とは別の物差しで、会社の資金の動きを見る管理です。利益が出ていても資金が不足すれば、支払いは止まります。
利益と資金は、なぜずれる?
売上の計上時点は、商品の引き渡しやサービスの提供など、取引に応じた収益認識の条件で決まります。請求書の発行日や入金日と一致するとは限りません。一方で、仕入の支払い・給与・家賃には支払期日があります。売上が伸びる局面では、売掛金や在庫が増えて資金が先に必要となり、黒字でも資金が不足することがあります。
残高の「額」だけでは、余裕は分からない
銀行口座に2,000万円あっても、毎月の支出が500万円の会社と1,500万円の会社では、その意味はまったく違います。資金の余裕は残高の額ではなく、「毎月の支出の何か月分か」で測ると、規模の違う会社でも、また自社の過去とも、同じ物差しで比べられます。その物差しが現預金月数です。
2. 現預金月数とは? 計算の仕方と読み方
本コラムでは、現預金月数を「すぐ使える現預金÷月次固定支出」と定義します。固定的な支払いに対する手元資金の厚みを見る簡易指標です。変動的な支出や将来の入金は含まないため、実際に資金不足になるまでの期間を示すものではありません。資金繰り表と併せて使います。
現預金月数の計算例
| 項目 | 架空の記入例 |
|---|---|
| すぐ使える現預金 | 2,400万円 |
| 月次固定支出 | 800万円 |
| 現預金月数 | 2,400万円÷800万円=3.0か月分 |
固定支出に対する単純比率です。実際の資金不足までの期間や、安全性を保証する数字ではありません。
現預金には何を入れる?
現金と、普通預金・当座預金が基本です。定期預金は、すぐに引き出せるかどうかで分けて考えます。売掛金や受取手形は、入金の時期が見えてから資金繰り表の入金側で扱い、現預金には入れません。「今すぐ使えるお金」だけを分子に置くことで、月数は実態に近づきます。
月次固定支出には何を含める?
月次固定支出は、売上の増減に関係なく毎月出ていく支出です。給与・社会保険料などの人件費、地代家賃、リース料、保険料、借入金の返済(元金と利息)が代表例です。賞与や法人税のように年に数回まとめて出る支出は、年間の金額を12で割って、月割りで含めます。仕入や外注費のような変動費は、売上と連動して動くため含めません。
たとえば、現預金が2,400万円、月次固定支出が800万円(人件費520万円・地代家賃60万円・リース料など40万円・借入返済80万円・その他100万円)の会社では、2,400万円÷800万円で3.0か月分になります(架空の数字による計算例です)。
月数は、1回ではなく毎月確かめる
現預金月数は、決算のときだけ出す数字ではありません。月末の残高で毎月計算し、並べて見ることで、減り方がゆるやかか急かが分かります。1回だけの値よりも、数か月の動きのほうが、判断の材料になります。
3. 安全ラインはどう決める? 自社の条件から逆算する
安全ラインは、現預金月数の下限として自社で決める値です。「下回ったら行動を起こす」という約束とセットで決めます。
一般に言われる月数を、そのまま使わない
「3か月分」などの月数は、検討の出発点となる例にすぎません。必要な厚みは回収条件、支出の波、資金調達の選択肢によって変わります。将来の入出金を置いた資金繰り表で、支払いを続けられるかを確かめて決めます。
ラインを厚くすべき条件
次の条件に当てはまる項目が多い会社ほど、安全ラインは厚めに置きます。
売掛金の回収サイトが長い(入金まで2か月以上かかる)
売上の季節変動が大きい
少数の大口顧客への依存度が高い
賞与や納税など、大きな出金の山が近い
借入金の返済額が大きい
たとえば、3か月分を仮のラインに置き、回収が遅れたり賞与が重なったりしても支払いができるかを資金繰り表で確認します。2か月分で足りる会社も、それ以上が必要な会社もあるため、この数字だけで安全と判断しないことが大切です。
安全ラインの決め方(手順)
月次固定支出を洗い出し、金額を固定する
売掛金の回収サイトと、出金の年間の山を確認する
条件を踏まえた入出金の見込みを作り、必要な手元資金からラインの月数を決める
ラインを下回ったときに取る行動(回収の前倒し、支払いの調整、金融機関への相談)を先に決めておく
四半期に1回、条件の変化に合わせて見直す
4. 月次資金繰り表の作り方(最小構成)
資金繰り表は、月初残高・入金・出金・月末残高の4つが並ぶ表です。まずはこの最小構成で、3か月先まで作ります。
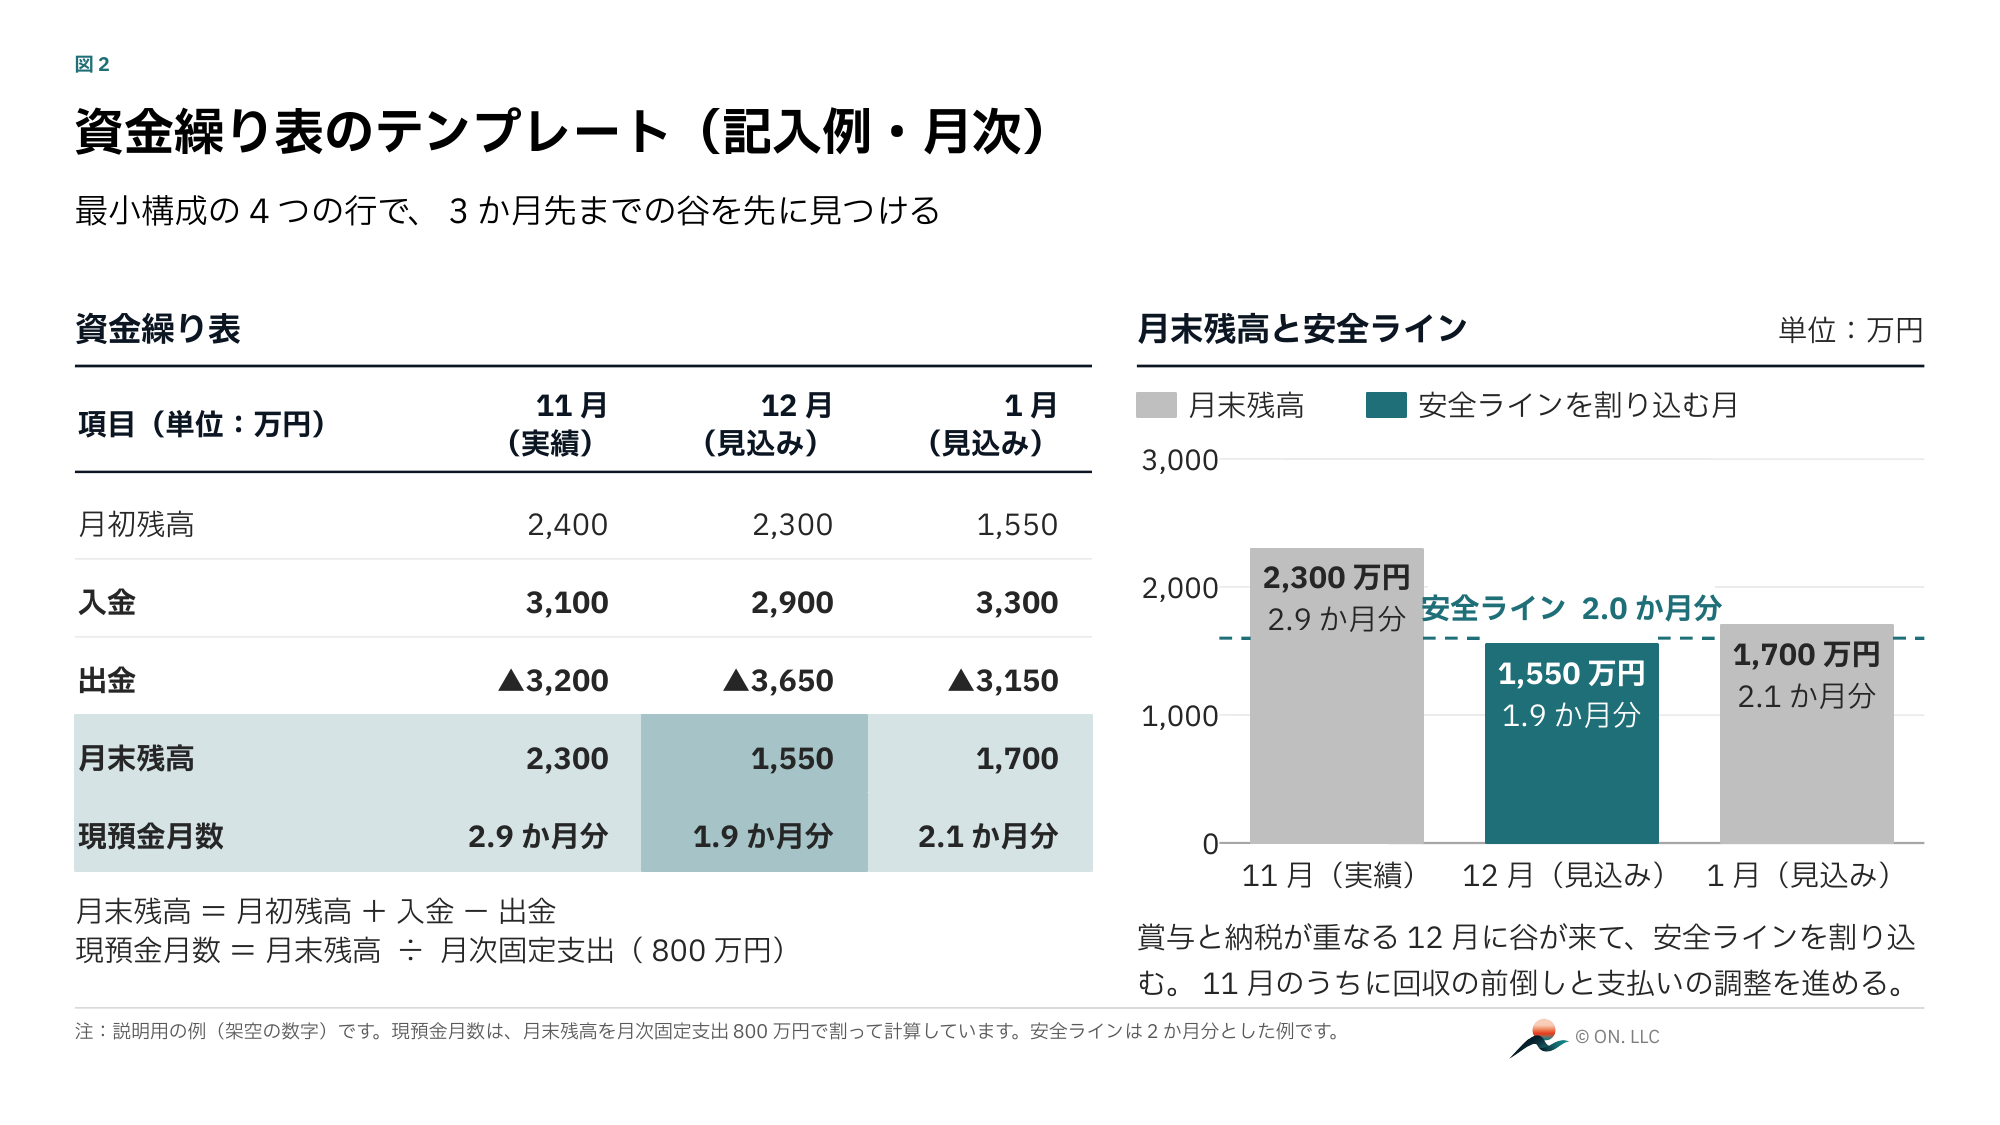
図2の記入例(架空の数字)では、11月の月末残高2,300万円(2.9か月分)から、賞与と納税が重なる12月には1,550万円(1.9か月分)まで下がり、安全ラインとして置いた2か月分を割り込みます。1月は入金の回復で1,700万円(2.1か月分)に戻る見込みです。谷が来る月が先に分かれば、11月のうちに回収の前倒しや支払いの調整を進められます。図の出金欄の「▲」は支出を表す表示で、残高の計算では出金額の絶対額を差し引いています。
なぜ3か月先まで見るのか
まず3か月先までを毎月更新すると、近い将来の支払いを確認しやすくなります。ただし、3か月で十分とは限りません。賞与、納税、設備投資や長い回収サイトがある場合は、半年から1年先の大きな入出金も年間カレンダーと併せて確認します。
誰が、いつ作る?
月末の残高が固まったら、経理担当が月のはじめに実績を入れ、先の見込みを更新します。経営者は月次の確認の場で、月末残高と現預金月数、安全ラインとの差を確かめます。予実管理表と並べて見られる形にしておくと、利益と資金を同じ場で確認できます。
予実管理と並べて回す
資金繰り表は、月次の損益を見る予実管理と並べて使うと効果が上がります。予実管理で利益の見通しを、資金繰り表で資金の見通しを確かめる形です。予実管理のやり方は「予実管理のやり方|中小企業が月次で回す5ステップとテンプレート」で解説しています。
5. 資金が詰まりやすい時期は? 年間の波を先に読む
資金の山と谷は、多くの会社で年間の決まった時期に来ます。年間カレンダーに先に置いておくと、資金繰り表の見込みが作りやすくなります。
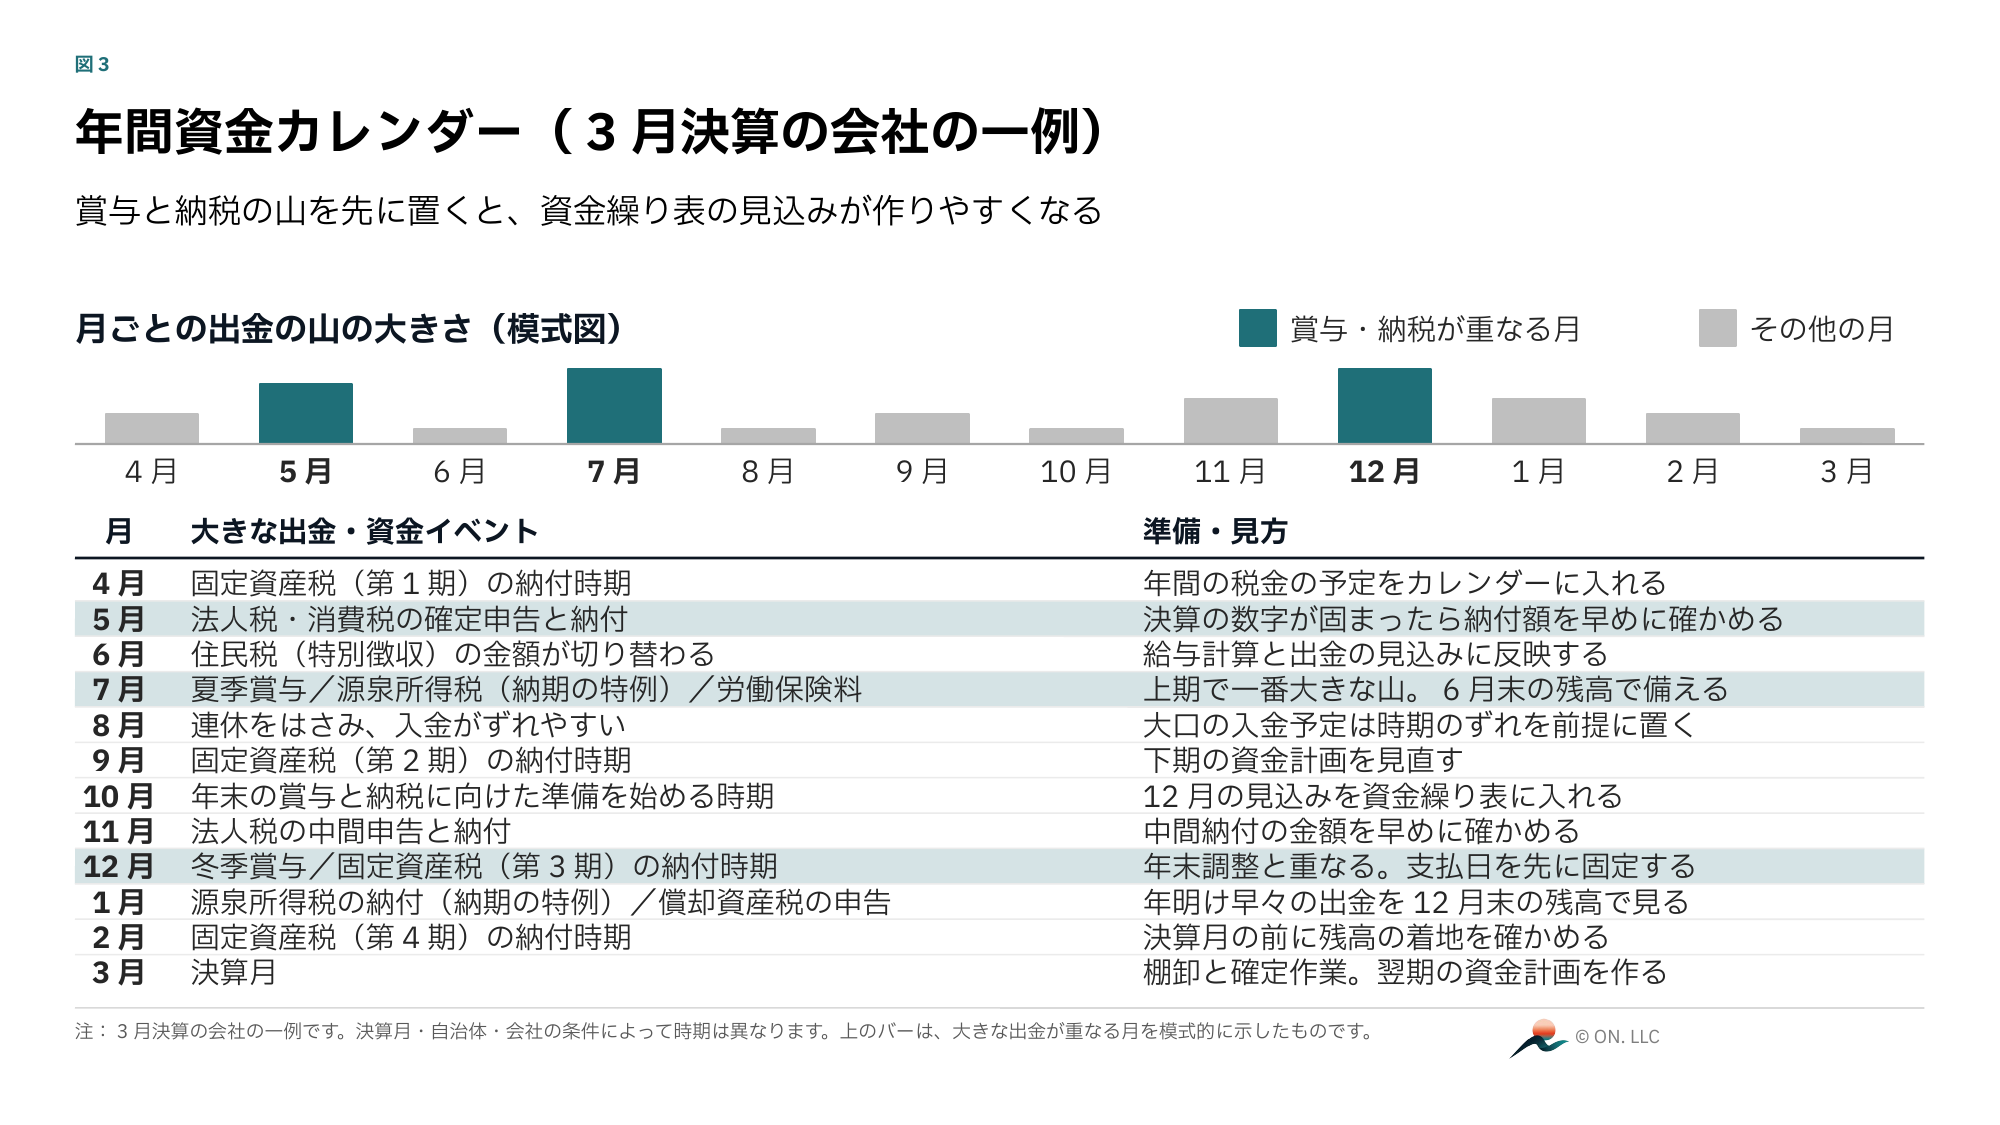
図3は、3月決算の会社の一例です。決算月や自治体によって、時期は異なります。
賞与と納税が重なる月に注意する
夏季と冬季の賞与、法人税や消費税の納付、源泉所得税の納付(納期の特例を使っている会社)が重なる月は、出金が通常月より大きく膨らみます。自社の決算月に合わせて、確定申告と中間申告の月を、先に押さえておきます。
売掛金の回収サイトと、入金のずれ
月末締め・翌月末払いのような条件では、売上の入金は1〜2か月先になります。連休や年末年始をはさむ月は、取引先の支払日がずれて、入金が翌月に回ることもあります。大きな入金予定ほど、時期がずれる前提で見込みを置きます。
大きな支払いは、月割りで準備する
設備投資や車両の購入、保険料の年払いのような大きな出金は、発生した月にまとめて出すと月数を大きく下げます。年間の金額を先に把握し、月割りで積み立てるか、支払いの時期を入金の波に合わせて調整します。
6. 悪化のサインと打ち手
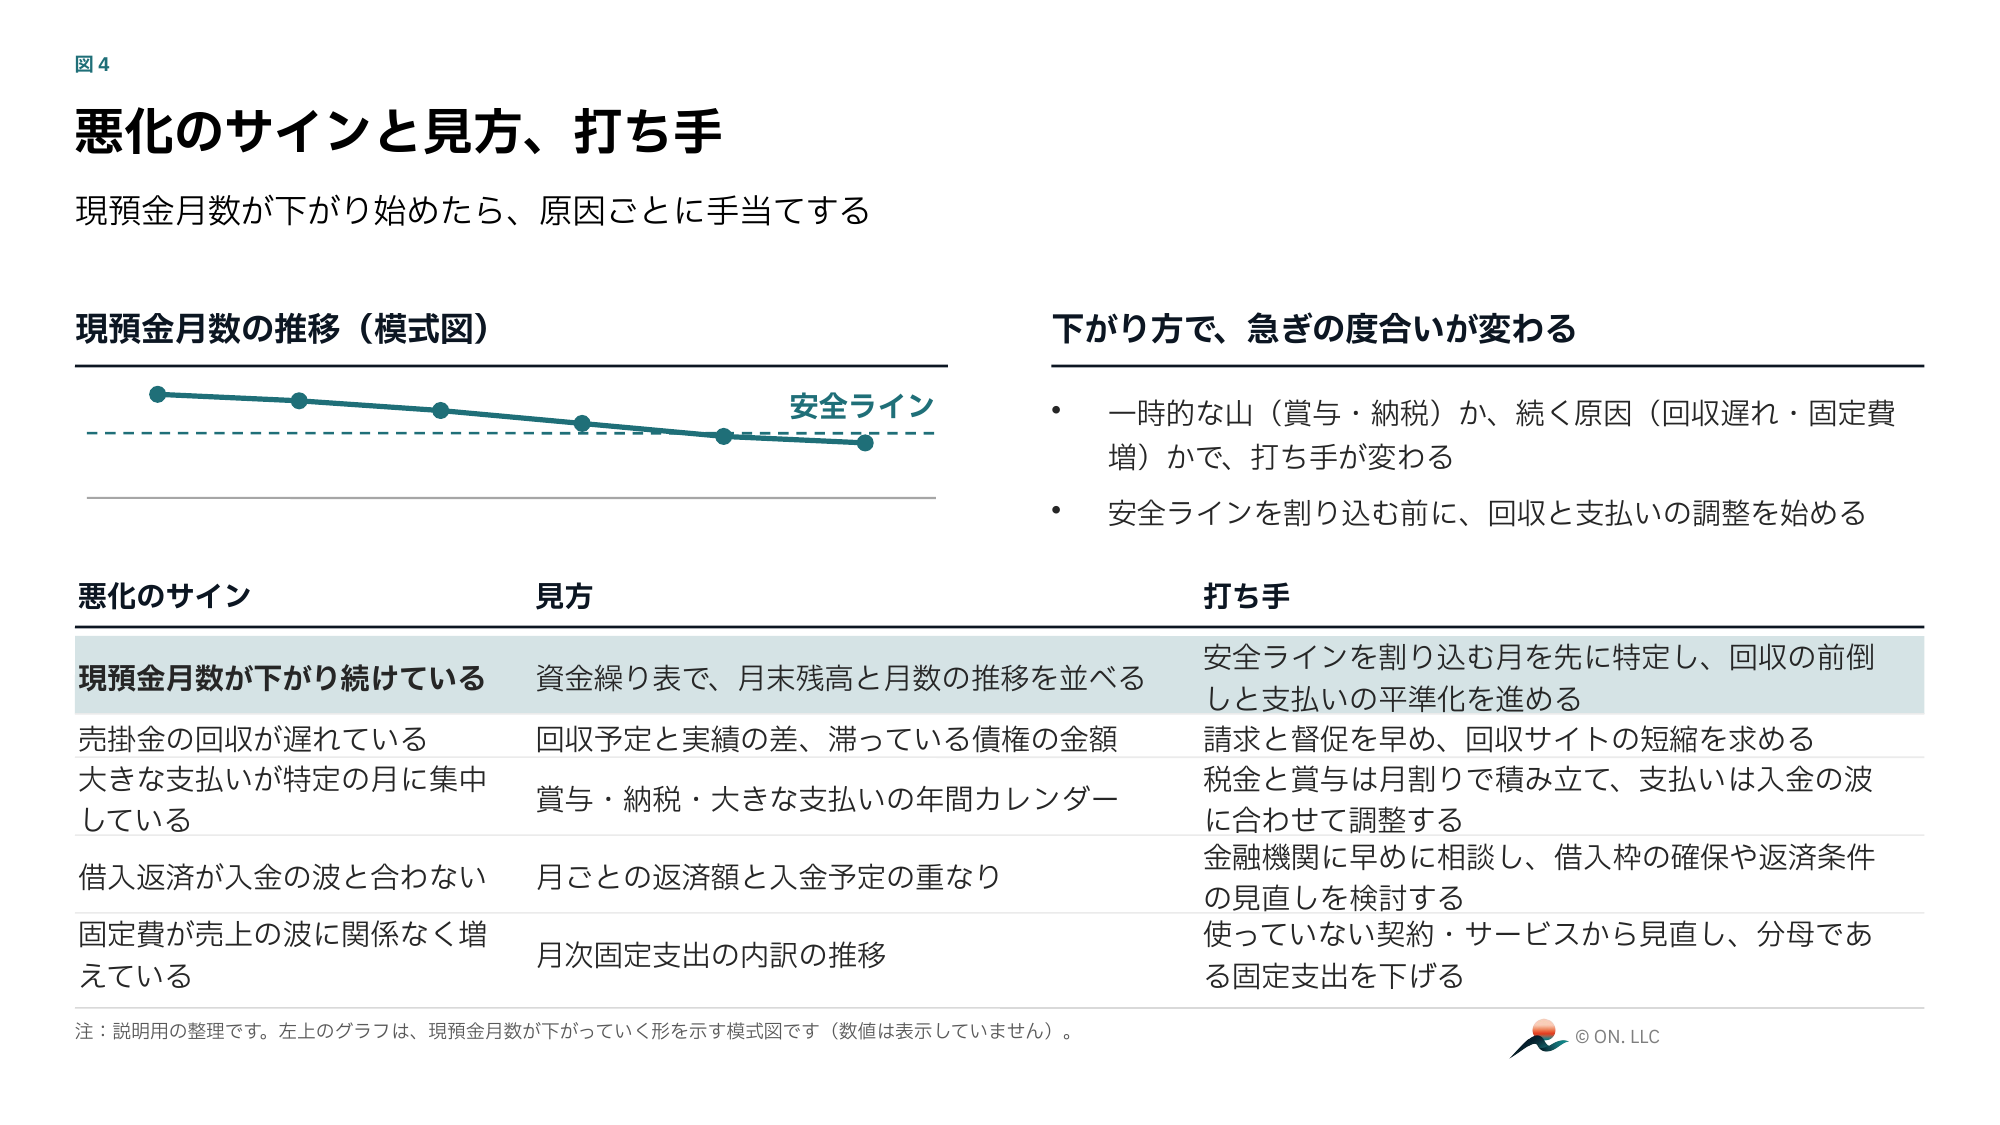
現預金月数が下がり始めたら、原因によって打ち手が変わります。代表的なサインと、その見方、打ち手を整理します。
打ち手は4つの方向で考える
入金を早める手としては、請求書の発行を早める、請求・確認・督促の日を固定する、条件の交渉で回収サイトの短縮を求める、といった方法があります。出金を整える手としては、税金や賞与を月割りで積み立てて平準化し、支払サイトは取引条件の範囲で見直します。資金の枠については、安全ラインを割り込む前に金融機関へ相談し、借入枠の確保や返済条件の見直しを検討します。固定費は、使っていない契約やサービスから見直します。月次固定支出が下がれば分母が小さくなり、月数は改善します。
どの打ち手も、効果が出るまでには時間がかかります。回収サイトの交渉や金融機関との調整は、資金が細ってからでは選びにくくなります。月数が下がり始めた段階で動けるようにしておくことが、安全ラインを置く意味です。
7. よくある質問(FAQ)
Q1. 現預金月数は、何か月分あれば安心ですか?
一律の正解はありません。2〜3か月分などは検討用の例であり、安全性を保証する基準ではありません。回収サイト、支出の波、資金調達の余地を踏まえ、資金繰り表で必要額を確認して決めます。
Q2. 月次固定支出に、借入金の返済は含めますか?
含めます。元金の返済は損益計算書の費用には出てきませんが、資金は実際に出ていきます。資金の物差しである現預金月数では、返済(元金と利息)を含めて計算します。
Q3. 資金繰り表はエクセルでも作れますか?
作れます。月初残高・入金・出金・月末残高の4行と、3か月分の列があれば、最小構成として足ります。会計ソフトの入出金データを取り込めると、作成の手間はさらに下がります。
Q4. 現預金月数が安全ラインを下回ったら、どうすればよいですか?
まず、どの月まで下がるのかと、回復する月があるのかを確認します。賞与や納税の山が理由の一時的な低下なら、回収の前倒しと支払いの平準化で越えられる場合があります。回復の見込みがない場合は、早めに金融機関へ相談し、固定費の見直しと合わせて計画を作ります。
Q5. 経営企画の担当がいない会社でも、資金繰りの管理は回せますか?
回せます。経営者と経理担当で、月末に残高と月数を確かめる日を決めることから始めます。計画づくりや月次の運用が難しい場合は、外部の経営企画機能を使う方法もあります。詳しくは「中小企業の経営企画室の役割とは?」をご覧ください。
8. 資金繰りの見える化と、ご相談のご案内
資金繰りは、毎月の数字を同じ物差しで見続けることで機能します。現預金月数と資金繰り表を、月次の経営管理に組み込むところから始めてみてください。
合同会社ON.は、中小企業の経営企画の実務を外部から担う「外部経営企画室(経営企画BPO)」を提供しています。中期経営計画の策定、予実管理と資金繰りの仕組みづくり、月次KPIの設計と運用を支援します。
資料請求は、合同会社ON.公式サイトのCONTACT(お問い合わせ)からお願いします。
9. まとめ
資金の余裕は、残高の額ではなく現預金月数(現預金÷月次固定支出)で測ります
安全ラインは一般の目安ではなく、自社の回収サイトや出金の波から決めます
資金繰り表は、月初残高・入金・出金・月末残高の最小構成で、3か月先まで毎月見ます
賞与と納税の山は年間カレンダーに先に置き、悪化のサインには原因ごとに手当てします