月次KPIとは、会社の経営状態を毎月確かめるために、あらかじめ決めておく少数の数字です。会計ソフトからは多くの数字が出てきますが、月次の確認で見る数字は、絞って固定しておくことが前提になります。
本コラムでは、月次で見る5つの数字(売上、粗利率、営業利益率、現預金月数、1人当たり粗利)とそれぞれの読み方、数字を絞る基準、売上の分解の仕方、月次レビューの進め方を紹介します。ここで示す5つは、財務を中心とした月次確認を始めるための例です。全社KPIの必要数を5つに固定する趣旨ではありません。KGI、業種、経営課題に応じて顧客・業務・組織などの指標を選ぶ方法は、「KPIの設定方法」で解説しています。
この記事でわかること
・月次で見る5つの数字と、それぞれの読み方
・見る数字を絞るときの3つの基準
・売上を客数と単価に分けて、どこが動いたかを見る方法
・月次レビューの進め方と、数字を増やしたくなったときの扱い
1. 数字は多いのに、判断に使えていない
会計ソフトやエクセルには、毎月多くの数字が並びます。それでも「今月は良かったのか、悪かったのか」がその場で決まらない会社は、少なくありません。
見る数字が決まっていないと、会議は報告で終わる
月次会議で数字を順に読み上げるだけでは、判断には届きません。参加者がそれぞれ違う数字を見て、違う感想を持つからです。問題は数字の量ではなく、どの数字を見て、何を決めるのかが、会議の前に決まっていないことです。
絞ると、差に集中できる
たとえば財務を中心とする確認項目を5つに絞ると、毎月、同じ数字の予算との差と前月との差に集中できます。差が出た数字だけを掘り下げ、原因と打ち手を決める。月次の確認は、この流れを毎月繰り返す仕組みです。数字を増やすほど1つあたりの注意は薄くなり、結局どれも見ない状態に近づきます。
2. 月次で見る5つの数字
この例では、規模、稼ぐ力、残る力、資金の余裕、人の生産性を確認します。売上と利益など相互に関係する指標もあるため、同じ動きを重複して評価しないよう、各数字の役割を決めます。
月次ダッシュボードの記入例
| 数字 | 今月 | 前月 | 前月との差 | 確認すること |
|---|---|---|---|---|
| 売上高 | 2,860万円 | 2,720万円 | +140万円 | 予算2,900万円に40万円未達。件数と単価を確認 |
| 粗利率 | 38.2% | 37.5% | +0.7pt | 原価・値引き・商品構成の変化 |
| 営業利益率 | 6.1% | 4.8% | +1.3pt | 粗利と販管費の動き |
| 現預金月数 | 2.6か月分 | 2.4か月分 | +0.2か月分 | 自社の安全ラインと将来の入出金 |
| 1人当たり粗利 | 43.7万円 | 40.8万円 | +2.9万円 | 人数の定義をそろえて生産性の変化を確認 |
架空の記入例です。差は表示値から計算しています。今月の粗利は約1,093万円、従業員25人の例。指標は業種・経営課題に応じて選びます。
図1は、5つの数字を1枚に並べた記入例です。金額と割合は架空の数字なので、自社の実績に合わせて置き換えてください。
売上は、規模と波を見る
売上は、会社の規模と、月ごとの波を見る数字です。金額そのものより、予算との差と前月との差を見ます。売上の内訳は、第4章の分解で掘り下げます。売上だけが伸びても、次に見る粗利率が下がっていれば、稼ぎ方は悪くなっています。
粗利率は、稼ぐ力を見る
粗利率は、売上に対して粗利がどれだけ残るかを見る数字です。値付けと原価のバランスが表れます。粗利率が下がる月は、値引き、原価の上昇、売れる商品の構成の変化のどれかが起きています。売上と粗利率を並べて見ることで、「売れたが稼げていない」状態に早く気づけます。
営業利益率は、残る力を見る
営業利益率は、粗利から販管費を引いたあとに、売上の何割が営業利益として残るかを見る数字です。粗利率が横ばいでも、営業利益率が下がれば、販管費の増え方が利益を圧迫しています。採用や広告など、販管費の大きな動きがあった月は、この数字で影響を確かめます。
現預金月数は、資金の余裕を見る
現預金月数は、現預金を月次固定支出で割った月数で、資金の余裕を見る数字です。利益が出ていても、資金が細れば支払いは止まります。安全ラインとの距離を毎月確かめることが役割です。計算の仕方と安全ラインの決め方は、「資金繰りは「現預金月数」で見る|安全ラインの決め方と、月次で回す資金繰り表」で解説しています。
1人当たり粗利は、人の生産性を見る
1人当たり粗利は、粗利を従業員数で割った数字です。売上や粗利が伸びても、人数の増え方がそれ以上なら、1人あたりは下がります。採用を増やす判断や、業務の組み替えを考えるときの物差しになります。粗利を使うのは、売上だけでは部門ごとの稼ぎ方の違いが混ざるためです。
3. 数字を絞る基準
5つに絞ること自体が目的ではありません。自社の数字を選ぶときの基準は、3つあります。
先行の数字と、遅行の数字を分ける
売上や利益は活動の結果を見る数字で、現預金月数は財務状態を確認する数字です。この5つをすべて同じ意味の遅行指標として扱うのではなく、各数字が何を示すかを明確にします。見積提出件数や成約率など、将来の結果につながる活動指標は、結果との関係が分かるように並べて管理します。
打ち手とつながる数字だけを残す
数字が動いたときに、次に取る行動が思い浮かばない数字は、見ても判断に使えません。「下がったら何をするか」を先に決められる数字だけを残します。打ち手のない数字は、四半期や年次の確認に回します。
毎月、同じ定義で取れる数字にする
月によって集計の仕方が変わる数字は、差を見ても意味がありません。会計の締めに合わせて毎月同じ定義で出せること、担当が変わっても同じ数字が出ることが、月次で見る条件です。
4. 売上は、分解して見る
ここでは売上を例に、数字を分解する方法を紹介します。粗利率、営業利益率、資金なども、大きな差が出た場合は原価、費用、入出金などの内訳を確認します。
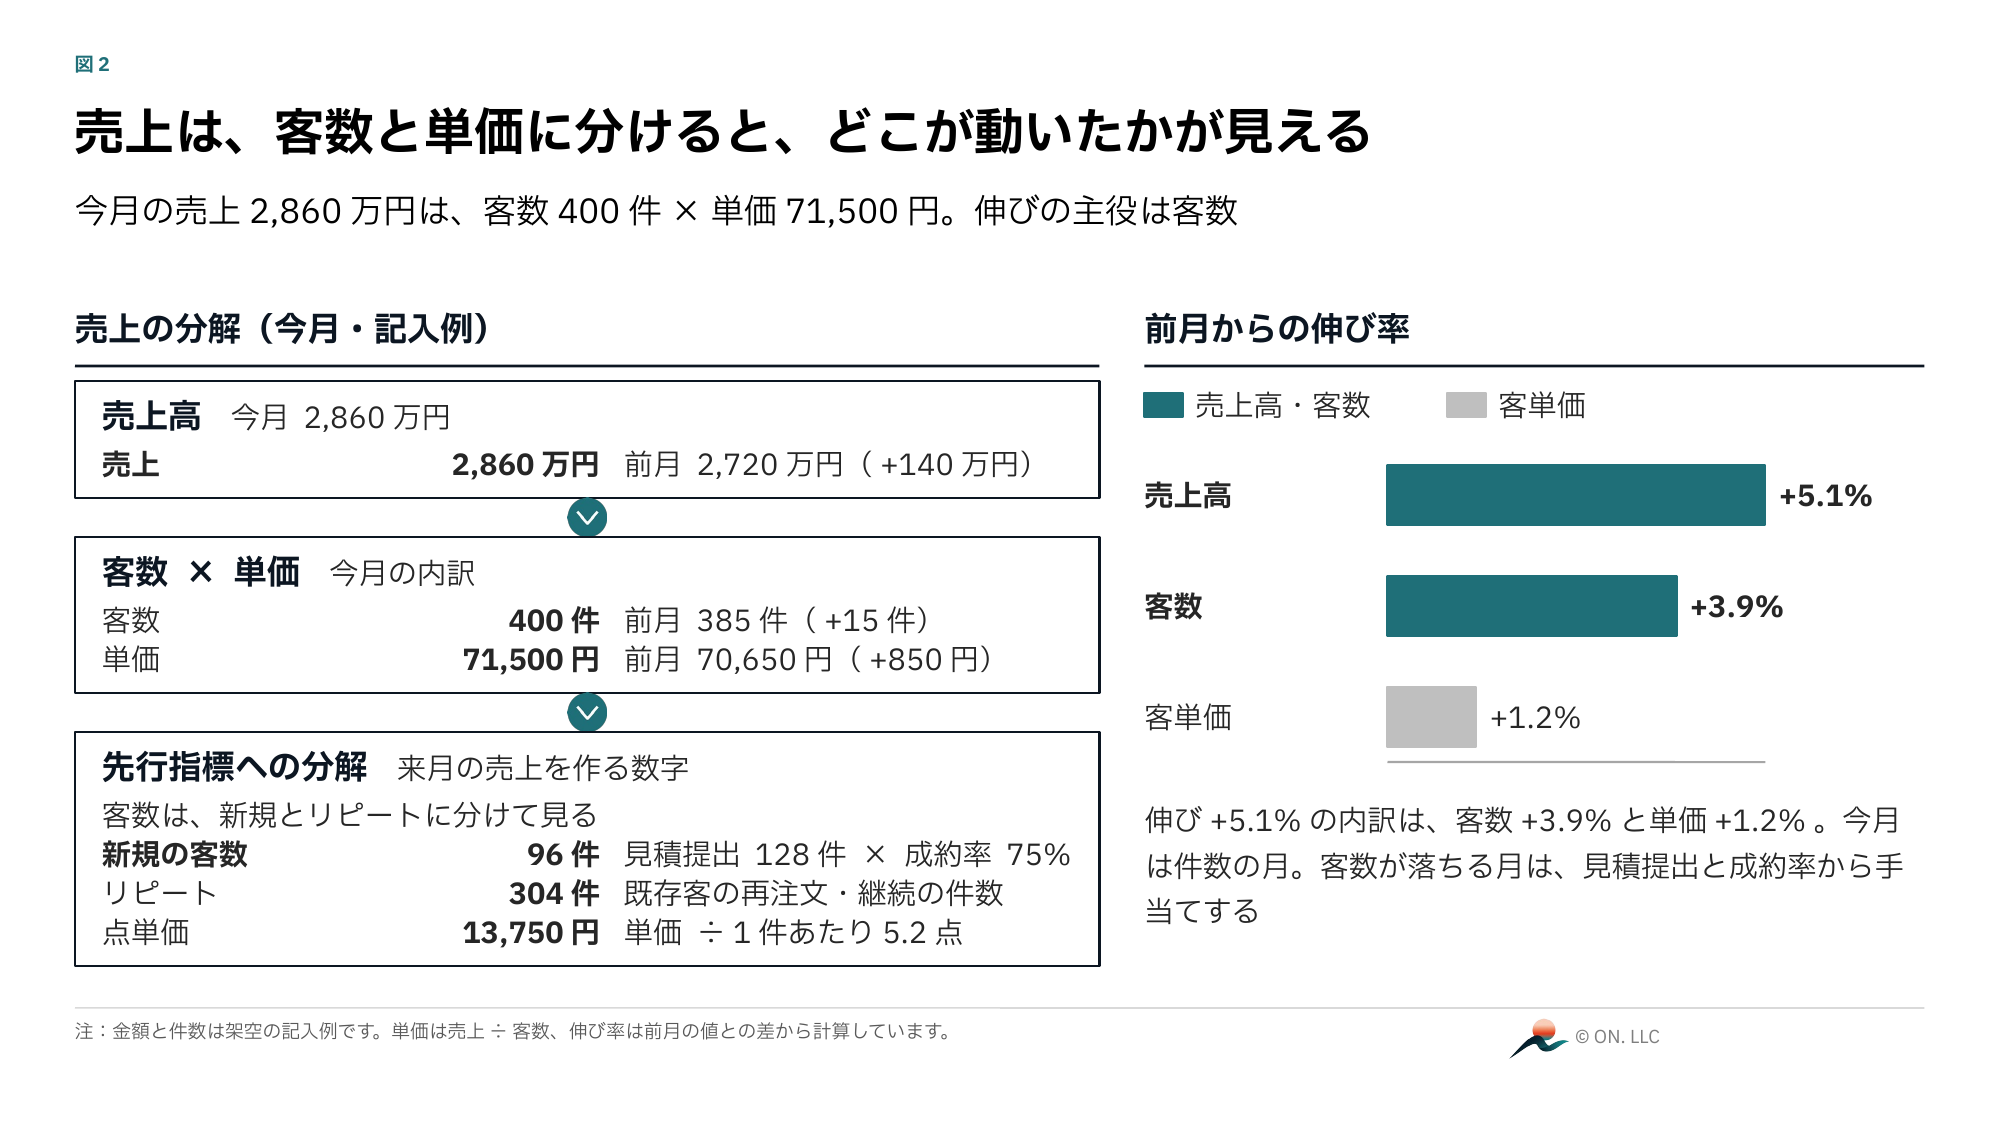
図2は、図1と同じ会社の売上の内訳です。金額と件数は架空の数字です。
客数と単価に分けると、打ち手が変わる
売上は、客数と単価に分けます。客数が落ちたなら集客と営業の活動の問題、単価が落ちたなら値付けと商品構成の問題です。合計の金額だけを見ていると、どちらの問題か分からないまま「頑張ろう」で終わります。図2の例では、売上の伸び+5.1%の内訳は、客数+3.9%と単価+1.2%です。今月は単価ではなく、件数が引っ張った月でした。
さらに先行指標まで分けると、来月が見える
客数は、見積の提出件数と成約率まで分けられます。客数の落ちが提出件数の不足から来ているなら、今月の活動を増やさなければ来月の売上も落ちます。先行指標まで分けておくと、結果が出る前に手当てができます。
分解の形は、業種で変わる
客数と単価の形は、取引の形に合わせます。小売や飲食は来店客数と客単価、製造や卸は取引先の件数と1社あたりの受注額、サービス業は契約件数と月額単価、というように置き換えます。分解の目的は、売上の動きを「件数の動き」と「1件あたりの動き」に分けることです。自社の請求の単位に合わせて決めます。
5. 月次レビューの進め方
数字と分解がそろったら、あとは毎月、同じ順序で回すだけです。
順序を固定すると、会議は判断の場になる
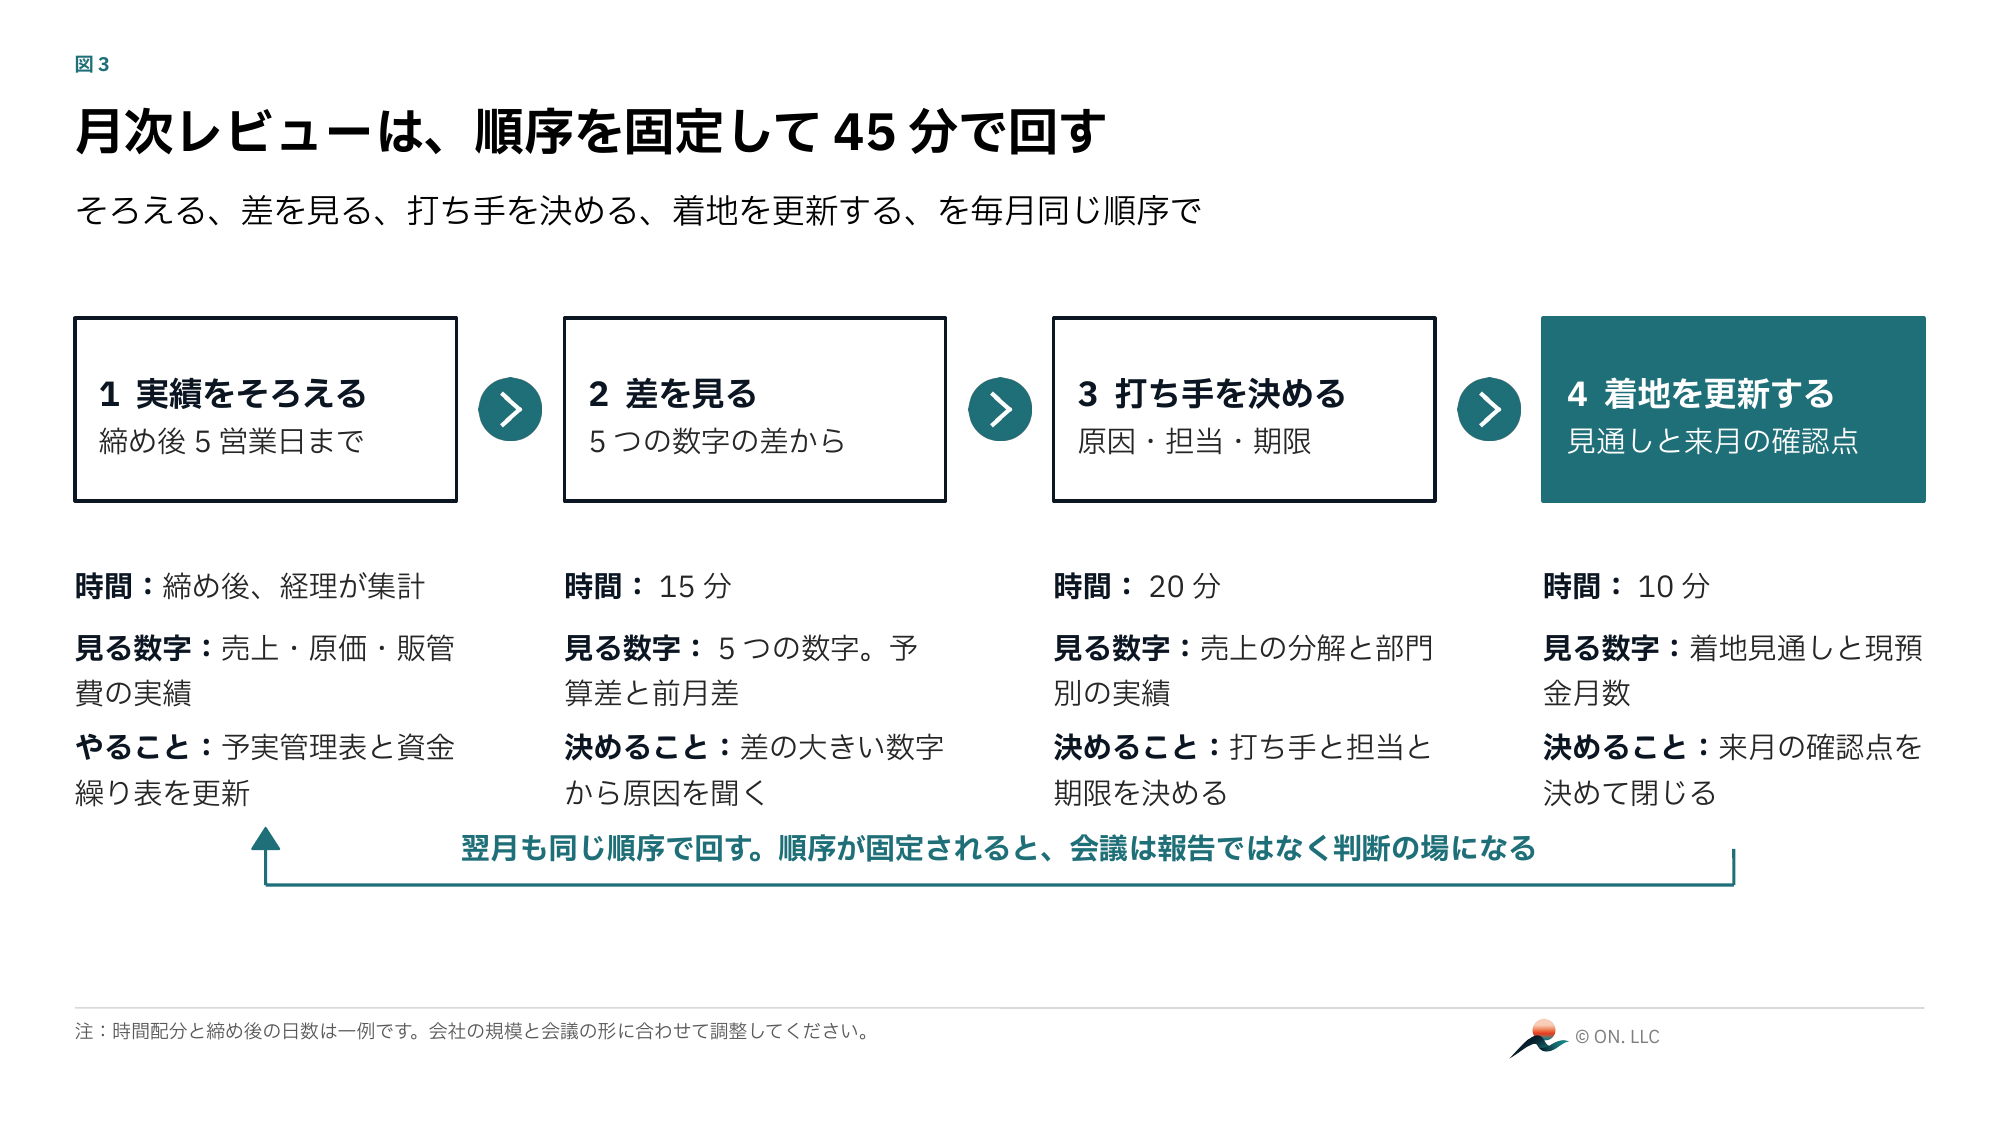
月次レビューは、実績をそろえる、差を見る、打ち手を決める、着地見通しを更新する、の4つの手順で回します。図3は45分の配分例です。確認する数字の順序も固定します。売上、粗利率、営業利益率、現預金月数、1人当たり粗利の順に差だけを見て、差の大きい数字から掘り下げます。全ての数字を同じ時間で扱わないことが、短く終える要点です。
予実管理と予算につなぐ
月次レビューの土台は、予実管理の表と年度予算です。予算があれば目標との差を確認でき、予実管理の進め方をそろえると差異を毎月同じ方法で扱えます。予算がない場合も、前月や前年同月との比較から始められます。予実管理の進め方は「予実管理のやり方|中小企業が月次で回す5ステップとテンプレート」、予算の作り方は「年度予算の作り方|中計から落とす年次予算と、月次で回す予算カレンダー」で解説しています。5つの数字は、この2つの仕組みの上に乗せて使います。
着地見通しまで更新して終える
レビューの最後に、今の流れで年度末にどこへ着くかを示す着地見通しを更新します。予算との開きが残るなら、残りの月で何をするかを、次回の確認点として残します。見通しを更新しない月次確認は、過去の報告で終わります。
6. 数字を増やしたくなったときの扱い
運用が回り始めると、「この数字も見たい」という声が出ます。増やすこと自体は悪くありませんが、置き場所を分けます。
部門別の数字は、部門の場で見る
部門別の詳しい内訳は部門の場で確認し、全体の場では全社の判断に必要な差と論点に絞ると進めやすくなります。主要部門の採算悪化など、全社の意思決定に関わる問題は全体のレビューでも扱います。
先行指標は、まず少数から持つ
見積提出件数、成約率、リピート率などは、将来の結果につながる活動を確かめるために持ちます。まず3つ程度までに絞るのは、運用を始める際の一例です。必要数はKGIや業務に応じて決め、結果指標との関係が説明できない数字を増やさないようにします。
定期的に見直し、重大な変化には随時対応する
見る数字の顔ぶれは、毎月変えません。変えるたびに、前月との比較が切れるからです。見直しは四半期に1回、打ち手とつながっていない数字がないか、逆に判断に困る場面が続いていないかを確かめ、入れ替えが必要なら定義ごと記録して切り替えます。ただし、事業や計画の大きな変更があれば、四半期を待たずに見直します。変更前後で比較できるよう、定義と変更理由を残します。
7. よくある質問(FAQ)
Q1. 5つで足りますか?もっと見たほうがよいのでは?
5つは、財務を中心とした月次確認を始める例です。全社KPIの数に一律の正解はありません。KGIや経営課題に応じて顧客・業務・組織などの指標も選び、重要な問題を見落とさず運用できる数に絞ります。
Q2. 5つの数字は、業種が違っても同じでよいですか?
この5指標は検討の出発点ですが、すべての業種で同じ組み合わせが最適とは限りません。在庫、稼働率、解約率、顧客満足など、自社の成果につながる指標が必要な場合は追加・置換します。売上の分解も、取引や請求の単位に合わせます。
Q3. 予算がない会社でも、月次レビューはできますか?
できます。比べ先は、前月と前年同月に置きます。ただし、差の意味づけは予算があるほうがはっきりします。年度予算を作ると、5つの数字それぞれに比べ先ができます。予算づくりと並行して始める進め方もあります。
Q4. 1人当たり粗利の分母は、正社員だけですか?
分子の粗利と対応する範囲で人数を定義します。全社の粗利なら、原則として全社の従業員を対象にするなど、範囲をそろえます。パートや派遣を含む場合は、人数とフルタイム換算のどちらを使うかも決めます。比較対象と定義を合わせ、毎月同じ数え方で続けることが大切です。
Q5. 経営企画の担当がいない会社でも、月次レビューは回せますか?
回せます。経営者と経理担当で、締め後の確認日と、見る5つの数字を決めることから始めます。数字の設計や月次の運用が難しい場合は、外部の経営企画機能を使う方法もあります。詳しくは「中小企業の経営企画室の役割とは?」をご覧ください。
8. 月次の数字の設計と、ご相談のご案内
見る数字を絞ることは、経営から数字を減らすことではありません。判断に使う数字を決め、差を見て打ち手に変える流れを、毎月の習慣にすることです。
合同会社ON.は、中小企業の企業変革支援を行う会社です。経営企画の実務を外部から担う「外部経営企画室(経営企画BPO)」を中心に、中期経営計画の策定や予実管理の仕組みづくりに加え、月次KPIの設計、売上の分解の設計、月次レビューの運用の伴走を支援します。
資料請求は、合同会社ON.公式サイトのCONTACT(お問い合わせ)からお願いします。
9. まとめ
財務を中心とする月次確認は、売上、粗利率、営業利益率、現預金月数、1人当たり粗利の5指標から始める方法があります
絞る基準は、結果・状態・活動の役割が明確であること、打ち手とつながること、毎月同じ定義で取れることです
売上は客数と単価、さらに先行指標まで分解し、どこが動いたかを見ます
月次レビューは順序を固定し、差の大きい数字から打ち手を決め、着地見通しまで更新します
部門の内訳や活動指標は、全社の判断との関係を整理して持ちます。数は一律に固定せず、必要性と運用負担の両方で決めます